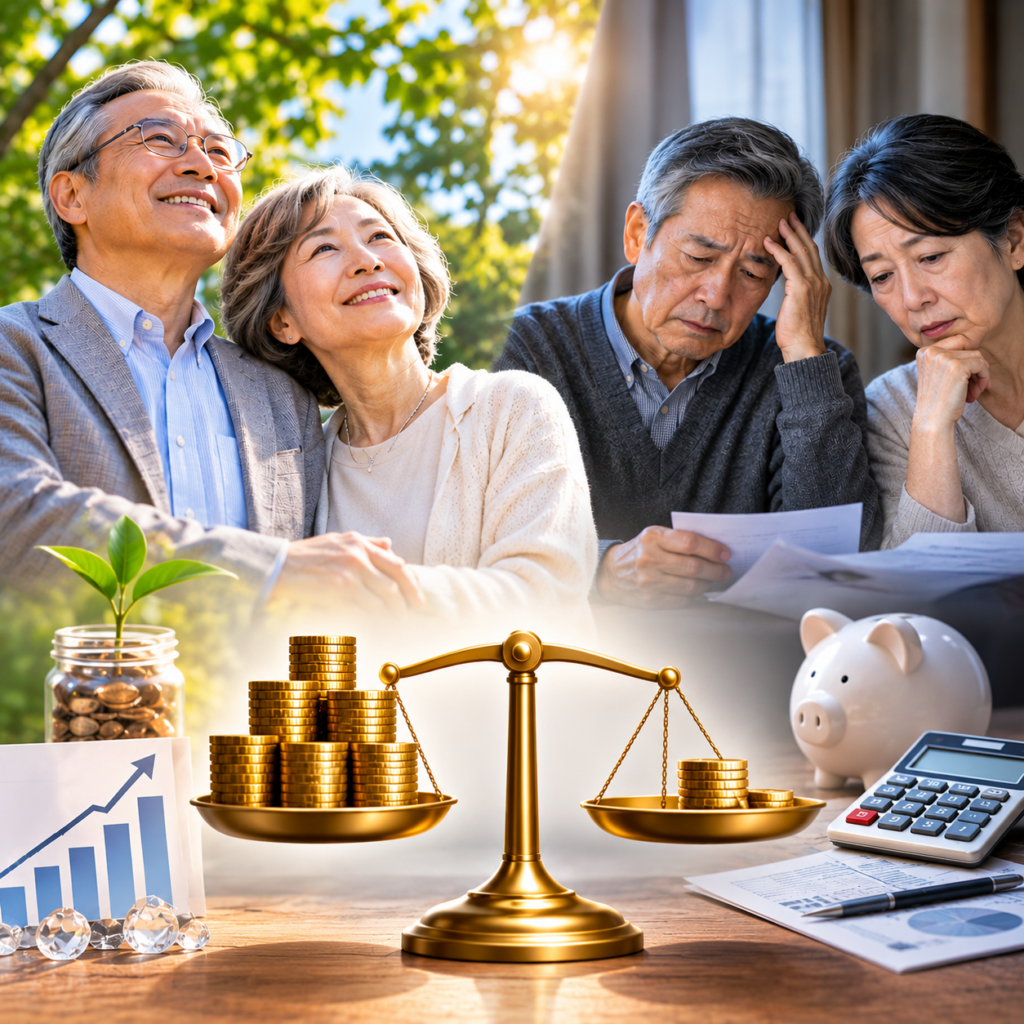
はじめに:60歳は「格差の結果」が表に出る年齢
「同じ会社で定年まで働いた同期なのに、60歳を過ぎたら暮らしぶりがまるで違う」。こうした話は決して珍しくありません。
現役時代は、給与という毎月の収入が家計の差を見えにくくしています。しかし60歳前後で、定年、再雇用による賃金の低下、退職金の受け取り、年金の受給開始といった変化が重なります。収入の柱が給与から「年金と資産」へ移ることで、それまで積み重ねてきた差が一気に表に出ます。
ただし、格差は60歳で突然生まれるわけではありません。正確には、長年かけて広がった差が60歳前後で見えるようになり、取り戻しにくくなっていくのです。一方で、60歳からの判断によって、その後の暮らしが変わる余地も十分にあります。
この記事では、公的データをもとに格差の実態と原因を整理し、今日から取り組める対策を解説します。
1. データで見る60歳代の格差
平均値だけでは実態が分からない
J-FLEC(金融経済教育推進機構)の2025年調査によると、60歳代の二人以上世帯の金融資産は、平均2683万円、中央値1400万円です。中央値は、全世帯を金額順に並べたときに真ん中に来る値です。平均との差が約1300万円あるのは、一部の資産の多い世帯が平均を押し上げているためです。
分布を見ると、差はさらにはっきりします。
| 金融資産額(60歳代・二人以上世帯) | 割合 |
|---|---|
| 金融資産なし | 12.8% |
| 300万円未満(「なし」を含む) | 24.4%(各区分の合計) |
| 2000万円以上 | 39.6% |
| うち3000万円以上 | 27.2% |
つまり、約4世帯に1世帯は300万円未満である一方、4世帯に1世帯以上は3000万円以上を保有しています。「平均的な60代」を想定するだけでは、この二極化を見落としてしまいます。
単身世帯では差がさらに大きい
単身世帯では、60歳代の平均が1364万円なのに対し、中央値は300万円にとどまり、金融資産を持たない人が30.4%にのぼります。その一方で、3000万円以上を持つ人も15.6%います。
なお、この調査の金融資産には日常の出し入れや引き落としに備える預貯金が含まれません。そのため、「非保有」は手元のお金がまったくないという意味ではありません。それでも、老後に備えた資産の差を知る目安としては十分に参考になります。
所得にも格差がある
資産だけでなく、所得にも差があります。内閣府の『高齢社会白書』(2012年版)は、60歳以上の所得格差は他の年齢層より大きいと指摘していました。データはやや古いものの、働き続ける人と年金のみで暮らす人が混在する年代であることを考えれば、理解しやすい傾向です。
また、厚生労働省の2023年調査では、当初所得のジニ係数(格差を示す指標)が統計開始以来最大の0.5855となり、所得の低い高齢世帯の増加が要因のひとつとされています。ただし、税や社会保障による再分配後の係数は0.3825で、ほぼ横ばいです。公的制度が差を縮める役割を果たしているものの、それだけで格差が解消されるわけではありません。
2. なぜ60歳から差が広がるのか
原因①:働き方と収入の変化
60歳以降の賃金は、再雇用などで大きく下がることがあります。これまで下がった賃金の一部を補ってきた高年齢雇用継続給付も、2025年4月以降に60歳を迎える人から、最高支給率が15%から10%に下がりました。賃金18万円の場合、給付は月2万7000円から1万8000円に減る計算です。
この時期に「いつまで、どのように働くか」を決めるかどうかで、収入には大きな差がつきます。60歳から65歳まで月20万円で働けば、5年間の賃金総額は1200万円です。65歳以降に月10万円の仕事を5年続ければ、さらに600万円になります。
原因②:年金額の差が一生続く
年金は長生きしても受け取れる心強い収入ですが、金額は人によって大きく異なります。
- 2026年度の国民年金は満額で月7万608円
- 厚生年金の標準的な夫婦世帯は、夫婦2人分で月23万7279円
- 実際の平均受給額は、厚生年金で月15万289円、国民年金で月5万9310円
厚生年金の金額には、現役時代の収入と加入期間が反映されます。また、老後の年金は毎年の改定はあるものの、現役時代の給与のように昇給やボーナスで大きく増えることは基本的にありません。そのため、受給開始時の差が、その後も毎月の収入の差として続きます。
原因③:毎月の赤字を支える資産の差
総務省の家計調査(2025年)によると、65歳以上の夫婦のみの無職世帯では、実収入25万4395円に対し、税・社会保険料を含む支出が上回り、毎月4万2434円の赤字となっています。年間では約51万円です。
仮にこのペースが続くとすると、資産1400万円なら約27年もちます。一方、300万円なら約6年です。実際の支出は世帯ごとに異なりますが、資産の差が「家計の余裕がいつまで続くか」の差になることが分かります。
実際、資産が減った60歳代世帯の47.7%が、定例収入の減少による取り崩しを理由に挙げています。60代は、貯める時期から使う時期へと切り替わる年代でもあります。
原因④:インフレと運用の差
資産が同じでも、持ち方によって将来の価値は変わります。
例えば、1000万円を年3%で運用できたと仮定すると、10年後には約1344万円、20年後には約1806万円になります(取り崩し・税金・手数料を考慮しない単純計算)。一方、物価が年2%ずつ上がり続けると、現金1000万円の実質的な価値は20年後に約673万円相当まで下がります。
もちろん、運用には元本割れのリスクがあり、3%の利回りが保証されるわけでもありません。ただ、老後は20年、30年と続きます。「現金で持っていれば絶対に安全」とも言い切れない点は知っておきたいところです。
原因⑤:情報と制度の差
年金や税制は、自分で調べて選ばなければ活用できないものが少なくありません。受給開始の時期、退職金の受け取り方、働き方の選択などは、一度決めると変更しにくいものもあります。「知らなかった」ことによる小さな差が、老後の長い期間で大きな差につながります。
3. 60歳からでも間に合う7つの対策
対策①:まず「家計の現在地」を把握する
最初に、次の4点を書き出しましょう。
- 資産: 預貯金、投資、保険、退職金の見込み額
- 負債: 住宅ローンなどの残高
- 年金: 「ねんきんネット」や「ねんきん定期便」で確認した見込み額
- 支出: 直近3カ月の平均支出と、年単位で発生する支出
そのうえで、「年間の不足額」と「何歳まで資産がもつか」を計算します。計算は90歳と95歳の2パターンで試算しておくと安心です。
対策②:「長く、無理なく働く」を最優先する
60歳からの対策で、多くの人にとって効果が大きいのが就労の継続です。月8万円の仕事でも、平均的な赤字を補ったうえで、資産の取り崩しを先送りできます。
厚生年金に加入して働けば、将来の年金も増えます。例えば、賞与なしの月収20万円で5年間働いた場合、増える年金は単純計算で年間約6.6万円です(報酬比例部分の概算)。
「働くと年金が減る」という心配も、以前より小さくなりました。2026年4月から、年金が減額される基準額は月51万円から65万円に引き上げられています。例えば、老齢厚生年金が月10万円、給与などが月50万円の人は、以前の基準なら月4.5万円の減額でしたが、現在は減額されません。また、減額の対象は老齢厚生年金のみで、老齢基礎年金は対象外です。
対策③:年金の受給開始時期を戦略的に決める
年金は65歳より早くも遅くも受け取り始められます。
| 受給開始年齢 | 受給額の変化 | 月15万円の場合 |
|---|---|---|
| 60歳 | 24%減 | 11.4万円 |
| 65歳 | 増減なし | 15万円 |
| 70歳 | 42%増 | 21.3万円 |
| 75歳 | 84%増 | 27.6万円 |
※1962年4月2日以降生まれの場合(繰上げは1カ月0.4%減、繰下げは1カ月0.7%増)。税・社会保険料を考慮する前の額面です。
繰下げには長生きへの備えになるという利点がありますが、誰にとっても最適とは限りません。手取りは額面ほど増えない場合があり、健康状態や手元資金も判断材料になります。配偶者がいる場合は加給年金への影響にも注意が必要です。老齢基礎年金と老齢厚生年金を別々に繰り下げる方法もあるため、年金事務所で試算してから決めると安心です。
対策④:資産を「3つの役割」に分ける
資産は、使う時期に応じて分けて管理すると判断しやすくなります。
- 生活資金: 生活費1〜2年分を目安に、すぐ使える預貯金で確保する
- 予備資金: 医療、介護、住宅修繕などに備え、数年以内に使う可能性のあるお金を安全性の高い形で持つ
- 長期資金: 10年以上使う予定のないお金に限り、インフレ対策として運用を検討する
投資に回してよいのは、基本的に長期資金だけです。「暴落で資産が3割減っても生活を変えずに済むか」を確認し、不安があれば投資額を減らしましょう。
対策⑤:NISAとiDeCoを条件に合わせて使う
運用する場合は、まず税制優遇のある制度を確認します。NISAは運用益が非課税で、いつでも売却できるため、老後の取り崩しとも組み合わせやすい制度です。商品は、低コストで幅広く分散された投資信託を中心に検討するとよいでしょう。
iDeCoは、2026年12月の改正で加入できる年齢の上限が65歳未満から70歳未満に広がります。掛金の上限も引き上げられ、例えば企業年金のない会社員は月2.3万円から6.2万円になります。
ただし、老齢基礎年金やiDeCoの老齢給付金を受給している人が対象外になるなど、要件があります。掛金が全額所得控除になる利点がある一方で、拠出できる期間は限られます。所得がなければ節税効果もほとんどありません。受け取り時の税金や口座手数料も含めて、加入先の金融機関などに確認してから判断しましょう。
対策⑥:退職金で「やってはいけないこと」を決めておく
まとまった退職金を手にした直後は、判断を誤りやすい時期です。次の3つを自分のルールにしておきましょう。
- 受け取ってすぐに、一括で投資しない
- 内容を理解できない商品は買わない
- 「元本保証で高利回り」「あなただけ」といった勧誘は相手にしない
退職金の受け取り方にも注意が必要です。一時金と年金で税金や社会保険料の負担が変わるほか、iDeCoなどと受け取る時期が重なると税額に影響する場合があります。受け取る前に、勤務先や税理士などに確認しておくと安心です。
対策⑦:固定費を見直し、守りを固める
支出の削減は、運用と違って相場に左右されず、効果が確実に続きます。優先して見直したいのは次の項目です。
- 保障内容が重複している保険
- 通信費や、使っていないサブスクリプション
- 車の維持費
- 住宅費や修繕費、将来の住み替えの必要性
月2万円の固定費を減らせれば、年24万円、20年で480万円の差になります。これは、年金だけでは足りない分を補うのと同じ効果があります。
あわせて、健康への投資も重要です。健康であれば働き続けられ、医療や介護の費用を抑えられる可能性も高まります。高額療養費制度のような公的制度も確認しておくと、過剰な保険に入らずに済みます。
4. 年代別の優先順位
| 年代 | 最優先すること |
|---|---|
| 60〜64歳 | 働き方の決定、家計の把握、退職金の計画、固定費の見直し |
| 65〜69歳 | 年金の受給開始時期の判断、無理のない就労、資産配分の調整 |
| 70歳以降 | 計画的な取り崩し、医療・介護への備え、資産情報の整理と家族との共有 |
すでに70歳を超えている方も、遅すぎることはありません。支出の見直し、公的制度の確認、資産の整理は、何歳からでも効果があります。
おわりに:比べるべきは他人ではなく、これからの自分
60歳は、これまでの差が見えやすくなる年齢です。しかし、そこで人生の結果がすべて決まるわけではありません。60歳の人には、この先30年以上の時間があるかもしれません。
資産が少ないからといって、焦って高いリスクを取る必要はありません。必要なのは、現状を知り、働き方、年金、支出、運用を順番に整えていくことです。
まずは今日、ねんきんネットで年金見込み額を確認し、月々の収支を1枚の紙に書き出してみてください。その小さな一歩が、これからの安心につながります。
※本記事は2026年11月時点の情報に基づく一般的な解説であり、特定の金融商品を推奨するものではありません。試算は説明のための単純計算で、将来の成果を保証するものではありません。投資には元本割れのリスクがあります。年金、税金、制度の適用については、年金事務所、税理士、ファイナンシャルプランナーなどにご確認ください。








この記事へのコメントはありません。