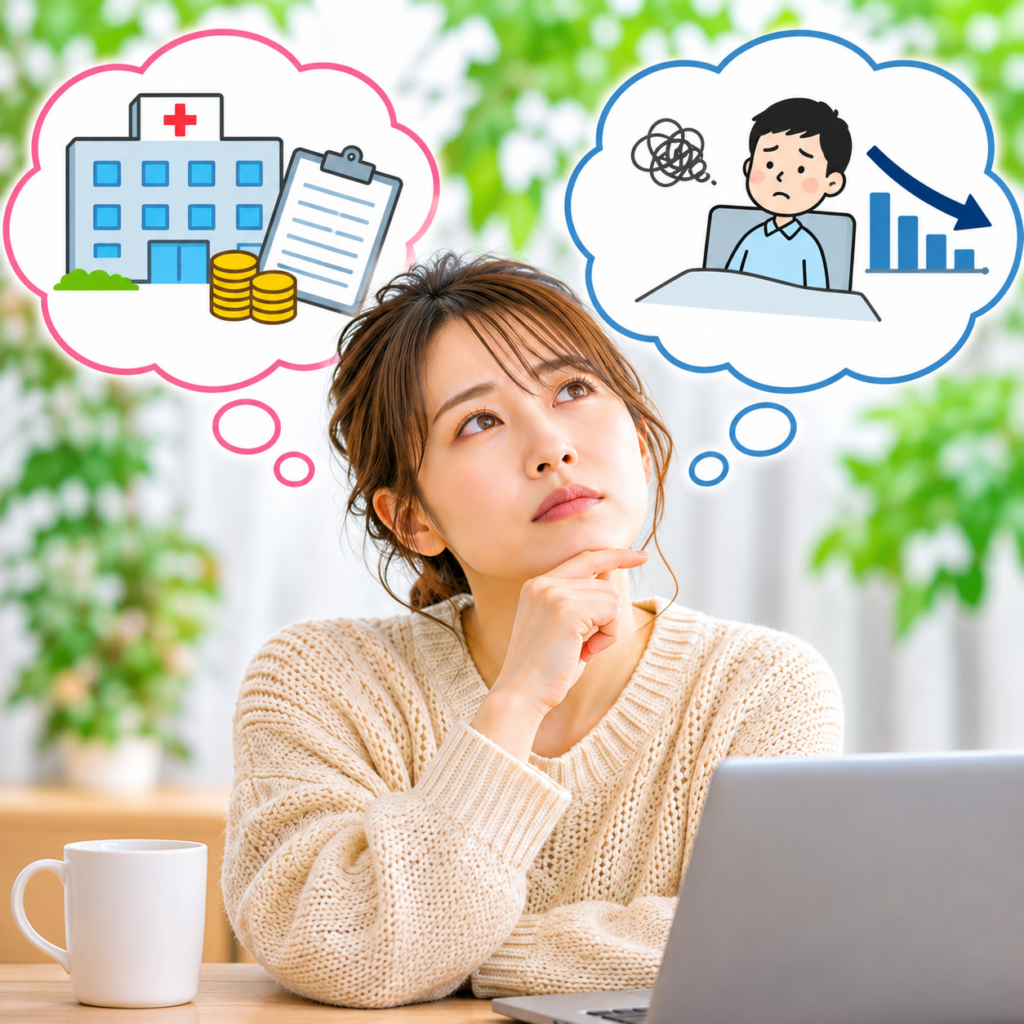
「もし大きな病気になったら、治療費はいくらかかるのだろう?」
健康に不安を感じ始めた40代、50代の人なら、一度は考えたことがあるのではないでしょうか。
がん、心筋梗塞、脳卒中などの重大な病気に備え、医療保険やがん保険に加入している人も少なくありません。
しかし、病気になったときの経済的なリスクは、決して治療費だけではありません。
実は、家計に深刻な影響を与える可能性があるのが、病気によって働けなくなり、収入が減ってしまうことです。
例えば、毎月の手取り収入が35万円ある会社員が、病気によって半年間休職することになったとしましょう。
医療費については、公的医療保険や高額療養費制度によって一定の負担軽減が期待できます。
一方、住宅ローン、食費、教育費、通信費、保険料などの生活費は、本人が働けなくなっても基本的に支払いが続きます。
さらに、病気の種類や治療経過によっては、退院後も以前と同じように働けるとは限りません。
勤務時間を短縮したり、責任の軽い仕事に配置転換されたり、場合によっては転職や退職を余儀なくされたりすることもあります。
つまり、病気への備えを考えるうえで本当に重要なのは、**「治療費をどう払うか」だけでなく、「収入が減った状態で生活をどう維持するか」**という視点なのです。
今回は、病気による収入減が家計に与える影響、公的保障の仕組み、医療保険と就業不能保険の違い、そして40代・50代から実践したい具体的な備えについて詳しく解説します。
1.病気になったとき、本当に怖いのは医療費だけではない
医療費には公的な負担軽減制度がある
日本には国民皆保険制度があり、原則として誰もが公的医療保険に加入しています。
病院で保険診療を受けた場合、医療費の自己負担割合は年齢や所得によって決まります。
現役世代の多くは3割負担です。
さらに、高額な医療費が発生した場合には「高額療養費制度」があります。
これは、1か月の保険診療にかかる自己負担額が、所得や年齢に応じた上限を超えた場合、その超過分が支給される制度です。
例えば、70歳未満で標準報酬月額28万円以上53万円未満の所得区分に該当する人について、従来の算定式を使うと、総医療費100万円の場合の自己負担限度額は次のようになります。
80,100円+(1,000,000円-267,000円)×1%
計算すると、87,430円です。
窓口での3割負担は本来30万円ですが、高額療養費制度を利用することで、保険診療部分の最終的な自己負担額を抑えられます。
ただし、これは特定の所得区分と制度条件に基づく計算例です。高額療養費制度は見直しが議論・実施されることがあるため、実際の限度額は受診時点の最新制度で確認する必要があります。
また、差額ベッド代、入院中の食事代、先進医療の技術料など、制度の対象外となる費用もあります。
それでも、日本の公的医療保険には、医療費の急激な増加から家計を守る仕組みが存在しているのです。
一方、収入減には簡単な上限がない
ここで注目したいのが、収入減のリスクです。
医療費には自己負担を抑える仕組みがありますが、収入の減少については、すべての人が十分な補償を受けられるわけではありません。
例えば、病気によって1年間働けなくなった場合を考えてみましょう。
毎月の手取り収入が35万円なら、単純計算で年間420万円の収入に相当します。
もちろん、会社員であれば傷病手当金などの制度を利用できる場合があるため、420万円すべてが失われるとは限りません。
しかし、給与が満額支給されるとは限らず、ボーナスも減少する可能性があります。
また、自営業者やフリーランスの場合、仕事ができなくなった期間の売上が大幅に減少することもあります。
病気が長引けば、その影響は数か月から数年に及ぶこともあるでしょう。
ここに、医療費とは異なる深刻な問題があります。
治療費はある程度予測できても、働けなくなる期間と、その間に失う収入は予測しにくいのです。
2.病気による収入減は「休職中」だけでは終わらない
病気による経済的な影響を考えるとき、多くの人は入院中や療養中の収入減を想像します。
しかし、実際にはそれだけではありません。
収入減のリスクは、大きく分けて4つの段階で発生する可能性があります。
第1段階:入院・治療によって働けなくなる
最初に起こりやすいのが、治療のための休職です。
手術や入院が必要な場合はもちろん、通院による治療でも仕事を休まなければならないことがあります。
例えば、がん治療では、手術後の回復期間に加えて、抗がん剤治療や放射線治療などが必要になる場合があります。
治療内容や副作用には個人差がありますが、体調によっては通常勤務が難しくなることもあります。
有給休暇を利用できれば、一定期間は給与を維持できるかもしれません。
しかし、有給休暇を使い切った後は、会社の休職制度や公的保障に頼ることになります。
第2段階:復職しても以前の収入に戻らない
病気から回復し、職場に復帰できたとしても、必ずしも以前と同じ収入を得られるとは限りません。
例えば、次のようなケースが考えられます。
- 体力的な負担を減らすために時短勤務になる
- 残業や休日出勤ができなくなる
- 夜勤や出張のある仕事を続けられなくなる
- 管理職から別の職務へ配置転換される
- 歩合給や成果報酬が減少する
特に、残業代や営業成績による報酬が家計を支えていた人にとって、こうした変化は大きな問題です。
基本給が維持されても、毎月の手取り収入が数万円減少する可能性があります。
仮に月5万円の収入減が3年間続けば、合計180万円です。
月10万円なら360万円になります。
病気による収入減は、短期間の問題ではなく、長期的な家計の問題になることがあるのです。
第3段階:昇進やキャリア形成に影響する
40代・50代は、職場で責任ある立場を任されることが多い年代です。
その一方で、病気によって長期間仕事を離れると、担当業務やキャリア計画の変更が必要になる場合があります。
もちろん、病気になったことだけを理由とする不当な扱いが許されるわけではありません。
しかし、本人の体調や働き方の希望、業務上の必要性などによって、結果的に収入や昇進機会が変化することは考えられます。
特に注意したいのが、将来の収入に与える影響です。
病気になる前は、50代後半まで一定の収入を得られると考えていた人でも、働き方の変更によって生涯収入の見通しが変わることがあります。
第4段階:退職後の年金にも影響する可能性
収入減の影響は、現役時代だけで終わるとは限りません。
厚生年金の報酬比例部分は、加入期間や標準報酬などを基に計算されます。
そのため、長期間にわたって給与水準が低下したり、厚生年金への加入状況が変わったりすると、将来の年金額にも影響する可能性があります。
病気によって早期退職することになれば、予定していた貯蓄や資産形成を続けられなくなるかもしれません。
つまり、病気による収入減は、現在の生活費だけでなく、老後資金にも関係する問題なのです。
3.会社員なら安心?傷病手当金の仕組みと限界
会社員が病気で働けなくなった場合、重要な公的保障の一つが「傷病手当金」です。
これは、健康保険の被保険者が、業務外の病気やけがによって働けなくなり、一定の条件を満たした場合に支給される制度です。
ただし、国民健康保険に加入する自営業者などには、同じ仕組みが一般的に用意されているわけではありません。
傷病手当金はいくら受け取れるのか
傷病手当金の1日当たりの支給額は、原則として次の式で計算されます。
支給開始日以前の継続した12か月間の各月の標準報酬月額の平均額 ÷ 30 × 2/3
例えば、計算の基になる標準報酬月額の平均が36万円だったとしましょう。
36万円÷30×2/3=8,000円
1日当たり約8,000円です。
30日分で考えると、約24万円になります。
ただし、これは単純化した計算例であり、実際には支給対象日数や端数処理、加入期間、給与の支給状況などによって異なります。
また、ここで重要なのは、傷病手当金が手取り給与の3分の2を保証する制度ではないという点です。
計算の基準は標準報酬月額であり、賞与は通常この計算に直接含まれません。
そのため、賞与への依存度が高い人ほど、実際の年収との落差が大きくなる可能性があります。
傷病手当金には支給期間の上限がある
傷病手当金は、同一の傷病について、支給開始日から通算して1年6か月が支給期間の上限です。
病気で働けない状態が続けば、いつまでも支給されるわけではありません。
また、支給には、仕事に就けないこと、連続する3日間の待期期間を満たすこと、給与の支払いがないか一定額より少ないことなどの条件があります。
休職中に会社から給与が支払われる場合は、傷病手当金が支給されなかったり、差額のみの支給になったりすることがあります。
さらに、休職中でも社会保険料や住民税などの負担が続く場合があります。
傷病手当金そのものは非課税ですが、受け取った金額がすべて自由に使える生活費になるとは限りません。
会社独自の保障も確認したい
企業によっては、法定の傷病手当金に加えて、独自の保障制度を設けている場合があります。
例えば、次のような制度です。
- 病気休暇中の給与保障
- 傷病手当金への上乗せ給付
- 長期休職者向けの所得補償制度
- 団体長期障害所得補償保険(GLTD)
- 復職支援や短時間勤務制度
こうした制度が充実している企業であれば、個人で加入する保険の必要性が小さくなる場合があります。
反対に、会社の保障がほとんどない場合は、自分で準備する必要性が高くなります。
病気への備えを考える前に、まず勤務先の就業規則や福利厚生制度を確認することが重要です。
4.自営業者・フリーランスは収入減のリスクがさらに大きい
会社員と比較して、特に注意が必要なのが自営業者やフリーランスです。
自営業者の場合、本人が働けなくなることが、そのまま売上の減少につながるケースがあります。
例えば、月の売上が60万円あるフリーランスのITエンジニアを考えてみましょう。
病気によって3か月間仕事を休むことになれば、単純計算で180万円の売上機会を失う可能性があります。
ただし、売上と所得は異なります。仕事を休むことで減る経費もあるため、180万円がそのまま家計上の損失になるわけではありません。
それでも、家賃や通信費、事業用サービスの利用料など、仕事を休んでいても発生する固定費はあります。
さらに、病気によって既存の取引先との契約が終了した場合、復帰後すぐに以前と同じ売上を確保できるとは限りません。
国民健康保険には原則として傷病手当金がない
自営業者などが加入する市区町村の国民健康保険には、会社員が加入する健康保険のような法定の傷病手当金が原則としてありません。
自治体や加入する保険制度によって例外的な給付が設けられる場合はありますが、一般的な収入保障として期待することは難しいでしょう。
そのため、自営業者は、病気による収入減を自分自身で備える必要性が高くなります。
特に、家族の生活費を本人の事業収入だけで支えている場合は注意が必要です。
自営業者が備えるべき3つの資金
自営業者の場合、少なくとも次の3種類の資金を分けて考えることが望ましいでしょう。
第一に、家族の生活費です。
第二に、事業を維持するための固定費です。
第三に、治療や復帰に必要な費用です。
例えば、家計の生活費が月30万円、事業の固定費が月10万円なら、毎月40万円の資金が必要です。
これを6か月分準備するなら240万円になります。
もちろん、病気中も継続収入がある場合や、事業を一時停止して固定費を削減できる場合は必要額が変わります。
重要なのは、単に生活費だけでなく、事業を続けるための費用も考慮することです。
5.医療保険に入っていても収入減はカバーできない?
ここで、多くの人が誤解しやすい問題があります。
それは、医療保険に加入していれば、病気による経済的な損失を幅広くカバーできると思ってしまうことです。
しかし、一般的な医療保険は、主に入院や手術などに伴う給付を目的としています。
例えば、入院日額5,000円の医療保険に加入していたとしましょう。
10日間入院した場合、入院給付金は5万円です。
手術給付金などが支払われる契約なら、さらに受け取れる場合があります。
しかし、退院後に自宅療養が続き、3か月間働けなかった場合はどうでしょうか。
入院給付金だけでは、長期間の収入減を十分に補えない可能性があります。
医療保険と就業不能保険の違い
| 項目 | 医療保険 | 就業不能保険 |
|---|---|---|
| 主な目的 | 医療費などへの備え | 働けない期間の収入減への備え |
| 主な給付条件 | 入院・手術など | 約款で定める就業不能状態 |
| 給付方法 | 日額・一時金など | 月額給付など |
| 注意点 | 通院・自宅療養は対象外の場合がある | 支払対象外期間や対象疾病の条件がある |
就業不能保険は、病気やけがによって働けなくなった場合に、一定の条件で給付金を受け取れる保険です。
例えば、月額10万円の給付金が支払われる契約なら、対象となる就業不能状態が6か月続いた場合、条件次第で合計60万円の給付を受けられる可能性があります。
ただし、実際には60日や180日などの支払対象外期間が設けられている商品もあり、働けなくなった初日から給付されるとは限りません。
また、精神疾患の扱い、在宅療養の認定条件、復職後の給付、給付期間などは商品によって大きく異なります。
したがって、就業不能保険に加入すれば、あらゆる収入減を補えるわけではありません。
所得補償保険との違いにも注意
就業不能保険と似たものに、損害保険会社などが扱う所得補償保険があります。
どちらも働けなくなるリスクに備える保険ですが、保険期間や補償期間、給付条件などが異なることがあります。
所得補償保険には比較的短期間の休業に備える商品があり、就業不能保険には長期間の就業不能を想定した商品があります。
ただし、名称だけで判断することはできません。
大切なのは、商品名ではなく、実際にどのような状態になれば、いつから、いくら、いつまで給付されるのかを確認することです。
6.40代・50代が病気による収入減に弱い理由
病気による収入減は、どの年代にも起こり得ます。
しかし、40代・50代は家計の構造によって、影響が大きくなることがあります。
理由① 住宅ローンの返済が残っている
40代・50代でも、住宅ローンを返済している家庭は少なくありません。
例えば、毎月12万円の住宅ローンを返済している場合、年間の返済額は144万円です。
病気によって収入が減少しても、原則として住宅ローンの返済義務は続きます。
ここで確認したいのが、住宅ローンに付帯する団体信用生命保険、いわゆる団信です。
一般的な団信は、死亡や所定の高度障害状態などを保障するものです。
がん保障や三大疾病保障、就業不能保障などの特約が付いている場合もありますが、すべての病気や休職で住宅ローンが免除されるわけではありません。
特に、「がんと診断されたら残高がゼロになる」といった保障についても、対象となるがんの種類や診断条件などを確認する必要があります。
住宅ローンを抱えている人は、団信の保障内容を確認しておくことが重要です。
理由② 子どもの教育費がかかる
40代・50代は、子どもの高校進学や大学進学など、教育費が増える時期と重なることがあります。
教育費は、本人が病気になったからといって簡単に減らせるものではありません。
例えば、大学進学のために貯めていた資金を、病気による生活費の不足分に充ててしまうケースも考えられます。
そうなると、本人の療養だけでなく、子どもの進学計画にも影響が出る可能性があります。
教育費と生活防衛資金は、できるだけ分けて準備することが望ましいでしょう。
理由③ 老後資金を準備する時間が短くなる
50代になると、定年退職までの期間が徐々に短くなります。
病気によって収入が減少すれば、老後資金の積み立てを一時的に停止しなければならないかもしれません。
さらに、生活費の不足を補うために、それまで積み立ててきた資産を取り崩す可能性もあります。
例えば、毎月5万円を老後資金として積み立てていた人が、病気によって3年間積み立てを停止した場合、元本だけで180万円の差が生まれます。
運用していた場合には、その期間の運用機会にも影響します。ただし、投資には損失の可能性もあるため、運用益が必ず失われると考えるべきではありません。
50代の収入減は、現在の生活と老後の生活の両方に影響しやすいのです。
7.具体例で考える「病気による収入減」の本当の負担
ここで、ある50歳の会社員を想定してみましょう。
モデルケース:50歳会社員・4人家族
通常の手取り月収
35万円
毎月の生活費
32万円
休職中の月間受取額(仮定)
24万円
毎月の不足額
8万円
賞与、医療費、社会保険料などの追加負担は含まない単純化した例です。
この男性が病気によって6か月間休職したとします。
休職中は給与の代わりに傷病手当金などを受け取り、月24万円を生活費に充てられると仮定します。
すると、毎月8万円の赤字です。
6か月間では48万円の不足になります。
さらに、治療に伴う自己負担や交通費などで合計30万円が必要になったとすると、78万円の資金が必要です。
ボーナスが減少したり、休職中の社会保険料や税金の負担が重なったりすれば、実際の不足額はさらに増える可能性があります。
休職期間が長引くとどうなる?
同じ月8万円の不足が続くと仮定した場合、生活費の不足額は次のようになります。
休職期間別の生活費不足額
月8万円の不足が続くと仮定。医療費・賞与減少などは含みません。
0万円40万円80万円120万円160万円3か月6か月12か月18か月
このように、毎月の不足額がそれほど大きくなくても、期間が長くなると家計への影響は無視できません。
しかも、傷病手当金には支給期間の上限があります。
その後も働けない状態が続く場合には、障害年金など別の制度の対象になるかを確認する必要があります。
ただし、障害年金は病名だけで自動的に支給されるものではありません。初診日、保険料納付要件、障害の程度など、複数の条件があります。
8.病気による収入減に備えるための5つの対策
では、病気による収入減に備えるためには、具体的に何をすればよいのでしょうか。
重要なのは、保険に加入することだけではありません。
公的保障、勤務先の制度、貯蓄、民間保険、家計の見直しを組み合わせることです。
対策① 生活防衛資金を確保する
最初に取り組みたいのが、生活防衛資金の準備です。
生活防衛資金とは、病気や失業などで収入が減少した場合に、生活を維持するためのお金です。
一般的な目安として、会社員なら生活費の3〜6か月分、自営業者なら6〜12か月分程度を検討する考え方があります。
ただし、これは絶対的な基準ではありません。
家族構成、共働きかどうか、勤務先の保障、住宅ローンの有無などによって必要額は変わります。
例えば、毎月の生活費が30万円なら、6か月分で180万円です。
12か月分なら360万円になります。
これらの資金は、株式や投資信託などの価格変動がある資産だけで準備するのではなく、必要なときに引き出せる預貯金などで確保することが基本です。
対策② 公的保障と会社の制度を調べる
次に確認したいのが、利用できる保障制度です。
会社員なら、傷病手当金や会社独自の休職制度を確認しましょう。
また、長期間にわたって障害が残った場合には、障害年金の対象になる可能性があります。
病気の治療と仕事の両立を支援する制度や、医療ソーシャルワーカーによる相談支援も活用できます。
大切なのは、病気になってから慌てて調べるのではなく、健康なうちに概要を把握しておくことです。
対策③ 就業不能保険の必要性を検討する
公的保障と貯蓄だけでは収入減を補えない場合、就業不能保険などの民間保険が選択肢になります。
例えば、病気で働けなくなったときに、毎月10万円の不足が発生すると想定されるなら、その不足額を基準に保障を検討できます。
ただし、必要以上に大きな保障を付ければ、毎月の保険料が家計の負担になります。
また、保険商品によって給付条件は異なります。
特に、次の点は契約前に確認したいところです。
- 何日間働けなくなると給付が始まるか
- 自宅療養でも対象になるか
- 精神疾患は保障対象か
- 復職後の収入減も対象になるか
- 何歳まで、どのくらいの期間給付されるか
保障内容と保険料を比較し、自分の家計に必要な範囲で加入を検討することが重要です。
対策④ 固定費を見直して家計を強くする
収入減への備えとして、意外に効果的なのが固定費の削減です。
例えば、毎月の固定費を3万円減らすことができれば、年間36万円の支出削減になります。
病気によって収入が減少した場合も、毎月必要なお金が少なければ、貯蓄の取り崩しを抑えられます。
見直しの対象としては、通信費、使っていないサブスクリプション、保険料、自動車関連費などがあります。
ただし、病気に備えるために必要な保障まで安易に解約するのは避けたいところです。
固定費の見直しは、必要な保障を残しながら、無駄な支出を減らすことが基本です。
対策⑤ 収入源を一つに依存しすぎない
家計の収入源を分散することも、リスク管理の一つです。
例えば、共働き家庭であれば、一方が病気で働けなくなっても、もう一方の収入で生活費の一部を補える可能性があります。
また、副業や資産収入などがあれば、給与収入が減ったときの支えになる場合もあります。
ただし、副業も本人が働かなければ収入を得られない仕組みなら、病気による収入減のリスクを十分に分散できません。
さらに、投資による配当や分配金は保証されておらず、資産価格の下落もあり得ます。
収入源の分散は有効な考え方ですが、生活防衛資金や公的保障の確認に代わるものではありません。
9.あなたの家計は大丈夫?収入減リスクを簡単に試算
病気によって働けなくなったとき、毎月どれくらいのお金が不足するのかを考えてみましょう。
次の簡易シミュレーターでは、生活費と休職中の受取見込額から、必要な備えを計算できます。
病気による収入減シミュレーター
毎月の生活費(万円)
休職中の月間受取額(万円)
追加の医療関連費(万円)
働けない期間6か月
必要となる備えの試算額
78万円
毎月の不足 8万円 × 6か月 + 医療関連費 30万円
この計算は、休職中の受取額が一定と仮定した簡易試算です。傷病手当金の終了、賞与減少、税金・社会保険料、復職後の減収などは個別に加算してください。
試算結果をコピー
この試算を行うだけでも、医療費と収入減のどちらが自分の家計にとって大きなリスクなのかが見えてきます。
10.がん保険だけでは足りない?保障の優先順位を考える
病気への備えとして、医療保険やがん保険に加入している人は多いでしょう。
しかし、保障の優先順位は人によって異なります。
例えば、十分な預貯金があり、医療費の自己負担を支払える人であれば、医療保険の必要性は相対的に小さくなる場合があります。
一方、住宅ローンや教育費の負担が大きく、本人の収入が家計を支えている家庭では、収入減への備えが重要になることがあります。
保障を考える順番が重要
まず確認したいのは、公的医療保険によって治療費をどこまで抑えられるかという点です。
次に、病気で働けなくなった場合に、傷病手当金や勤務先の保障がどれくらいあるのかを調べます。
そのうえで、預貯金によって何か月間生活できるのかを確認します。
最後に、不足する部分を民間保険で補う必要があるかを判断します。
この順番で考えることで、保障の重複や過剰な保険料負担を避けやすくなります。
がん診断一時金は収入減にも使える
がん保険の中には、がんと診断された場合にまとまった一時金が支払われる商品があります。
例えば、診断一時金100万円を受け取れる契約であれば、そのお金を治療費だけでなく、生活費の不足分に充てることもできます。
ただし、診断一時金には支払回数や対象となる診断条件などが定められています。
また、100万円の一時金だけで長期間の収入減を補えるとは限りません。
一時金と毎月の所得補償は、それぞれ役割が異なるものとして考える必要があります。
11.病気になったとき、家計を守るために最初にやるべきこと
実際に病気になり、仕事を休む必要が生じた場合には、医療面だけでなく家計面でも早めの対応が重要です。
まずは会社と健康保険の制度を確認する
会社員であれば、人事担当者や健康保険の窓口に、休職制度や傷病手当金の申請方法を確認しましょう。
有給休暇をどのように使うか、給与がいつまで支給されるか、社会保険料の支払いがどうなるかも重要です。
特に、休職中の手取り収入がいつ、どれくらい減少するのかを把握する必要があります。
医療費の相談窓口を利用する
医療費の負担が大きい場合は、病院の医療ソーシャルワーカーや相談支援センターなどに相談できます。
高額療養費制度や限度額適用の仕組み、医療費控除、自治体の支援制度などについて案内を受けられる場合があります。
また、がん治療の場合は、がん相談支援センターで治療と仕事の両立について相談することもできます。
住宅ローンや借入金は早めに相談する
収入減によって住宅ローンの返済が難しくなる可能性がある場合は、延滞する前に金融機関へ相談することが重要です。
状況によっては、返済期間の延長や一定期間の返済額変更などを相談できる場合があります。
ただし、条件変更には審査があり、返済総額が増えることもあります。
また、住宅ローン以外の借入金がある場合も、返済条件の確認が必要です。
家計を一時的に「療養モード」に切り替える
病気によって収入が減少した場合は、従来の生活水準をそのまま維持しようとしないことも大切です。
例えば、外食費や娯楽費など、無理なく削減できる支出を一時的に見直すことが考えられます。
ただし、療養に必要な食事、医療、住環境などまで過度に削減するのは避けるべきです。
目標は生活の質を必要以上に下げることではなく、治療と回復を優先しながら、家計の持続可能性を高めることです。
12.病気への備えでやってはいけない5つの勘違い
最後に、病気への備えを考えるうえで、特に注意したい勘違いを整理しておきましょう。
勘違い①「医療保険に入っているから安心」
医療保険は、契約で定められた入院や手術などに対して給付金を支払うものです。
長期間の収入減を十分に補償するとは限りません。
医療費と収入減は、分けて考える必要があります。
勘違い②「会社員だから収入は保障される」
会社員には傷病手当金などの制度がありますが、給与が満額保障されるわけではありません。
支給条件や期間の上限もあります。
勤務先の制度を含めて、実際に受け取れる金額を確認することが重要です。
勘違い③「退院すればすぐに働ける」
病気によっては、退院後も通院やリハビリが続くことがあります。
また、治療の副作用や体力の低下などによって、以前と同じ働き方が難しくなる場合もあります。
収入減の期間は、入院期間より長くなる可能性があります。
勘違い④「貯金があるから保険はいらない」
十分な金融資産があれば、民間保険に頼らず収入減に対応できる場合があります。
しかし、その貯蓄が住宅購入資金や教育資金、老後資金として使う予定のお金なら、取り崩しによって将来の計画に影響が出る可能性があります。
貯蓄の総額だけでなく、自由に使える資金がどれくらいあるかを考える必要があります。
勘違い⑤「病気になってから考えればいい」
病気になってからでは、新たな保険への加入が難しくなったり、保障に制限が付いたりすることがあります。
また、病気によって収入が減少してから生活防衛資金を貯めるのは簡単ではありません。
健康なうちに制度を調べ、家計の弱点を把握しておくことが重要です。
13.50代からでも遅くない「収入減に強い家計」の作り方
50代になると、病気への不安だけでなく、定年退職や老後資金への不安も大きくなりがちです。
そのため、病気への備えを考える際には、必要以上に保険を増やすのではなく、家計全体のバランスを見直すことが大切です。
例えば、毎月の保険料を増やしすぎると、その分だけ生活防衛資金や老後資金に回せるお金が減ってしまいます。
一方、保険料を節約することだけを優先すると、病気によって長期間働けなくなった場合のリスクが大きくなる可能性があります。
重要なのは、どちらか一方に偏らないことです。
収入減に強い家計には共通点がある
病気による収入減に対応しやすい家計には、いくつかの特徴があります。
まず、毎月の生活費が把握されていることです。
次に、一定期間の生活費を賄える預貯金があることです。
そして、公的保障や勤務先の制度を理解し、必要に応じて民間保険を活用していることです。
さらに、住宅ローンや保険料などの固定費が、収入に対して過大になっていないことも重要です。
こうした家計であれば、病気によって一時的に収入が減少しても、生活を立て直すための選択肢を確保しやすくなります。
本当に大切なのは「働けない自分」を想定すること
私たちは普段、来月も今月と同じように働き、同じように収入を得られることを前提に生活しています。
住宅ローンを組むときも、教育費を計画するときも、老後資金を積み立てるときも、現在の収入が続くことを前提に考えがちです。
しかし、病気やけがによって、その前提が突然変わる可能性があります。
だからこそ、一度は「もし半年間働けなくなったら」「もし収入が3割減ったら」「もし以前の働き方に戻れなかったら」と考えてみることが重要です。
これは、必要以上に病気を恐れるためではありません。
万が一のときにも、自分と家族の生活を守るためです。
まとめ:病気への備えは「医療費」と「生活費」の両方を考える
病気への備えというと、医療保険やがん保険に目が向きがちです。
もちろん、治療費への備えは重要です。
しかし、病気による経済的な負担を考えるなら、治療費だけでは不十分な場合があります。
本当に注意したいのは、病気によって働けなくなり、収入が減少するリスクです。
特に、住宅ローンや教育費の負担が大きい40代・50代、本人の収入が家計を支えている家庭、自営業者やフリーランスにとって、収入減は生活設計を大きく変える可能性があります。
だからこそ、病気への備えでは、次の4つの視点を持つことが重要です。
- 医療費への備え:高額療養費制度などを理解し、必要な自己負担に備える。
- 収入減への備え:傷病手当金や勤務先の保障を確認し、不足する収入を把握する。
- 生活防衛資金の確保:一定期間働けなくなっても生活を維持できる資金を準備する。
- 保障と家計の見直し:民間保険や固定費を見直し、自分の家庭に合った備えを整える。
病気になったときに必要なのは、治療を受けるためのお金だけではありません。
治療に専念できる環境、家族の生活を守る資金、そして回復後の人生を立て直すための経済的な余裕も必要です。
「病気になったら、いくら治療費がかかるか」だけでなく、「病気になって働けなくなったら、家族は何か月暮らしていけるか」。
この問いに答えられるようになることが、病気への備えを考える第一歩です。
健康な今だからこそ、自分と家族の未来を守るために、収入減のリスクにも目を向けてみてはいかがでしょうか。
参考にしたい公的情報
制度の適用条件や最新の給付額については、以下の公的機関で確認できます。
- 全国健康保険協会(協会けんぽ):傷病手当金、高額療養費制度
- 厚生労働省:医療保険制度、治療と仕事の両立支援
- 日本年金機構:障害年金の受給要件
- 国立がん研究センター がん情報サービス:がん治療と仕事、お金に関する相談情報
※本記事は日本の公的保障制度を前提とした一般的な解説です。金額例は理解を助けるための仮定であり、個別の給付額や保険金の支払いを保証するものではありません。制度改正や加入先によって条件が異なるため、実際の申請・契約時には最新の公式情報を確認してください。









この記事へのコメントはありません。