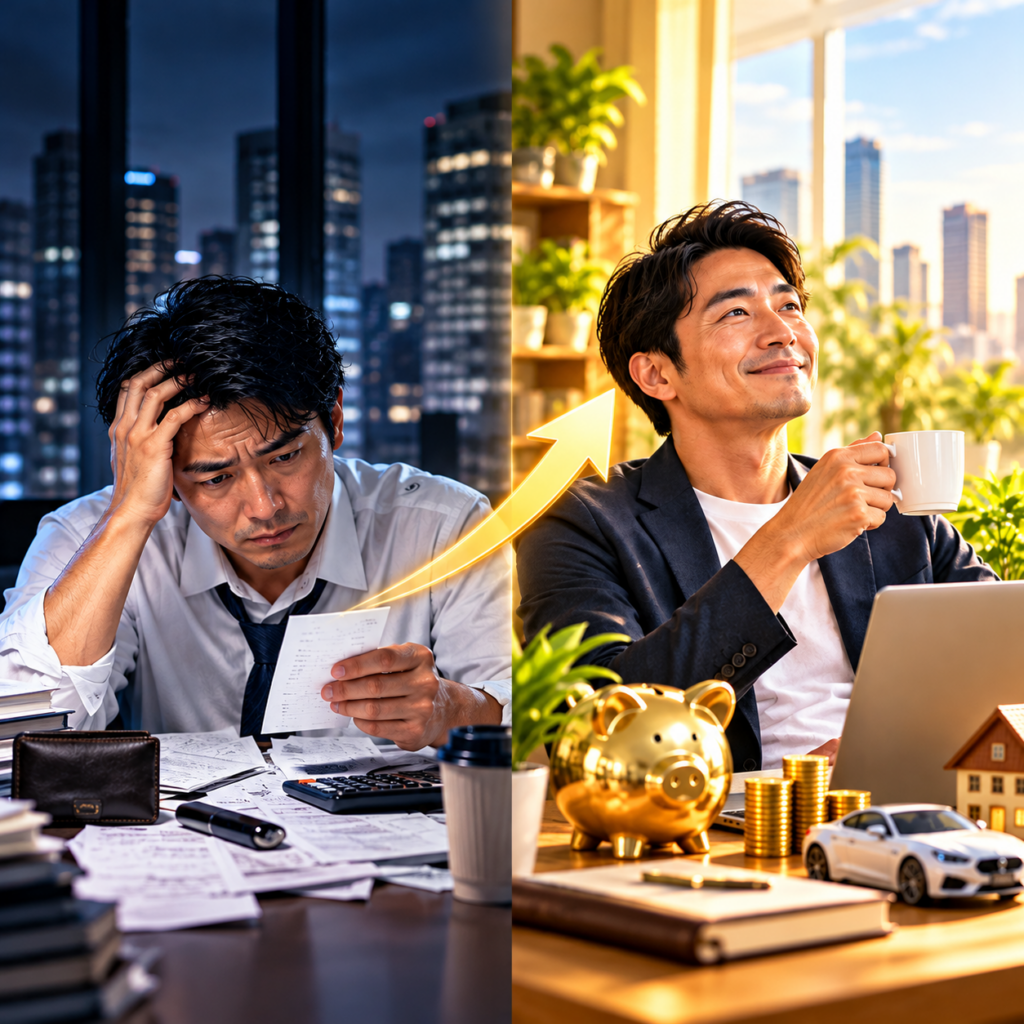
「年収1500万円」といえば、日本の給与所得者全体の約1%程度にしか存在しない、いわゆる「高所得者」の部類に入ります。世間一般から見れば、誰もが羨む余裕ある生活を送っていると思われるのが自然でしょう。
しかし現実には、これだけの高収入を得ながら「貯蓄がほとんどない」「毎月の支払いに追われている」「借金の返済で精神的に余裕がない」といった、いわゆる「高収入貧困(ハイインカム・プア)」の状態に陥っている人が少なくありません。
なぜ、平均年収の3倍以上を稼ぎ出しながら、経済的に困窮してしまうのでしょうか。
結論から言えば、「いくら稼ぐか(収入の大きさ)」と「手元にいくら残せるか(資産形成力)」はまったく別のスキルだからです。資産形成において最も重要なのは、収入の額面ではなく「お金の使い方・残し方に関する習慣」です。
本記事では、年収1500万円でありながら経済的に苦しむ「高収入貧貧」の共通点と根本原因を徹底的に分析した上で、真の豊かさを築いている「お金持ち」が実践している共通の習慣について詳しく解説します。
第1章:年収1500万円の「手取りの現実」と落とし穴
「年収1500万円」と聞いてイメージする生活と、実際に使えるお金のギャップを正しく理解することが、すべての出発点です。
1-1. 手取り額は約1000万〜1050万円に減額される
日本の所得税制度は「累進課税制度」を採用しています。所得が高くなればなるほど、適用される税率が階段状に上がっていきます。さらに、社会保険料(健康保険・厚生年金・雇用保険等)の上限付近まで課税されるため、額面と手取りの差が非常に大きくなります。
年収1500万円(単身または配偶者控除なし・一般的な社会保険料負担を想定)の場合、おおよその手取り額は以下のようになります。
| 項目 | 年間金額 | 月額換算(概算) |
|---|---|---|
| 額面年収 | 1,500万円 | 125万円 |
| 所得税・住民税(概算) | 約330万円〜360万円 | 約28万円〜30万円 |
| 社会保険料(概算) | 約140万円〜150万円 | 約12万円 |
| 手取り年収 | 約1,000万〜1,050万円 | 約83万〜87万円 |
額面では「月々125万円」使えるイメージを持ちがちですが、実際に口座へ振り込まれるのは「月80万円台半ば」です。この時点で、額面の3分の1近く(約450万〜500万円)が税金や社会保険料として引かれているという現実を直視しなければなりません。
1-2. 各種手当・控除の「所得制限」による隠れた負担
年収1500万円クラスになると、国や自治体による多くの公的支援や税制優遇の対象外となります。
- 児童手当の特例給付撤廃: 一定以上の所得がある世帯では、児童手当が支給されなくなります。
- 高等学校等就学支援金制度: 公立・私立高校の授業料無償化や支援金制度の対象外となります。
- 配偶者控除・配偶者特別控除: 適用外となり、税制上の優遇措置を受けられません。
平均年収帯の世帯が享受している公的補助を一切受けられないため、教育費や子育て費用がすべて額面通りの自己負担となり、実質的な家計の圧迫感は手取り額以上に重くなります。
1-3. 「自分は金持ちだ」という認知の歪み
高収入貧困に陥る最大の要因は、この「額面1500万円」という数字が生み出す「錯覚」です。
手取りが月85万円前後であることを忘れ、「年収1500万あるのだから、これくらい買っても大丈夫だろう」という大ざっぱな感覚で毎月の支出を決めてしまうと、あっという間に収支がマイナスに転じます。
第2章:年収1500万円でも貧しい人の「7つの特徴」
高収入でありながらお金が残らない人には、明確で共通した行動パターンと生活習慣が存在します。
【高収入貧困に陥る悪循環の構造】
収入増加(年収1500万円)
 ↓
「自分はお金持ち」という認知の歪み
 ↓
ライフスタイルの肥大化(家賃・車・教育・交際費の上昇)
 ↓
固定費が高止まりし、手取り(月85万円)をオーバー
 ↓
貯蓄ゼロ・カードローンやリボ払いの依存
 ↓
収入を維持・増加させるための過重労働・ストレス
以下に挙げる7つの特徴のうち、3つ以上当てはまる場合は注意が必要です。
① 固定費の際限ない肥大化(パーキンソンの第2法則)
「パーキンソンの第2法則」とは、「支出の額は、収入の額に達するまで膨張する」という行動経済学の法則です。
収入が増えると、人はそれに合わせて固定費(毎月自動的に出ていくお金)の基準を上げてしまいがちです。
- 住宅: 都心のタワーマンションや一戸建てを購入・賃貸し、住居費が月25万〜30万円を超えている。
- 自動車: 高級輸入車や大型SUVをフルローンで購入し、車両ローン・駐車場代・保険料・ハイオクガソリン代で月10万〜15万円を消費している。
- サブスク・固定契約: 高級ジム、会員制クラブ、複数の動画配信・ニュースサービスなどに加入し、見直しを一切していない。
一度上げた生活水準(固定費)を下げるのは精神的に非常に困難です。固定費だけで手取りの6〜7割を占めてしまうと、どんなに高収入でも自由になるお金は残りません。
② 見栄と世間体のための「浪費」
年収1500万円クラスが属するコミュニティ(職場、住んでいる地域、子供の通う学校など)は、周囲も同等の高所得者であることが多くなります。その結果、「同調圧力」や「見栄」による支出が増加します。
- 身の回り品: ブランド物の服、時計、バッグなどを「この立場なら持っていて当然」という理由で購入する。
- 交際費: 1回数万円する高級料亭や会員制バーでの飲み会、付き合いでのゴルフなどに頻繁に参加する。
- SNS・見栄消費: 「映える」体験やラグジュアリーな休日をSNSに投稿するために、不要な旅行や食事にお金をかける。
本質的な価値や個人の満足度ではなく、「人からどう見られるか」を基準にお金を使う習慣は、資産を果てしなく侵食します。
③ 「教育費」の無計画な高額化
高所得者層が最も陥りやすい聖域化された支出が「子供の教育費」です。
- 小学校・中学校からの私立受験(学費・塾代・家庭教師代で子供1人あたり月15万〜20万円以上)。
- 複数の習い事(英語、ピアノ、スポーツ、プログラミング等)。
- 海外留学や短期語学研修の費用。
子供の将来を思う気持ち自体は素晴らしいものですが、「周りの家庭がやっているから」という理由で無計画に課金し続けると、老後資金の形成期である40代〜50代の資産形成が完全にストップします。
④ ストレス発散型の感情的消費
年収1500万円を得る仕事は、相応の責任、長時間労働、強いプレッシャーを伴うことがほとんどです。その結果、「過剰なストレス」を「手軽なお金の消費」で解消しようとする悪習慣が身につきます。
- 疲れたからといって、毎晩のように外食や高級デリバリー(Uber Eats等)を利用する。
- 週末に衝動買い(ネットショッピングや高級品)をして「自分へのご褒美」を与える。
- タクシーの常用、高級マッサージ、散発的なリゾート旅行への依存。
これらは一時的なドーパミン(快楽物質)をもたらしますが、根本的なストレス原因を解決しないため、消費の頻度と金額がエスカレートしていきます。
⑤ 資産と負債の区別がついていない
会計や投資の基本概念である「資産」と「負債」を誤解していることも典型的な特徴です。
- 資産(Asset): あなたのポケットにお金を入れてくれるもの(株式、債券、賃貸用不動産、配当を生む事業など)。
- 負債(Liability): あなたのポケットからお金を奪っていくもの(住宅ローン、マイカーローン、クレジットカードのリボ払いなど)。
貧しい高所得者は、マイホームや自家用車を「資産」だと信じ込んで購入します。しかし、それらは維持費やローン返済として毎月お金を奪い去り、売却時には購入価格を大きく下回る「負債」であることが多いのです。
⑥ 「時間貧乏」によるコスト高(コンビニ・タクシー思考)
多忙を極める高収入者は、時間を節約するために「お金で時間を買う」選択をします。これ自体は合理的な面もありますが、単なる無計画さや準備不足を埋めるための消費になっている場合は害となります。
- 自炊や計画的な買い物をせず、毎日コンビニで高価な日用品や食料を買う。
- スケジュール管理がずさんなため、毎日のようにタクシー移動を繰り返し、月数十万円を費やす。
- 解約を忘れたサブスクリプションや、利用していないジムの会費を放置する。
小額であっても、無駄な支出に対する感度が鈍麻している状態は、家計全体の漏水を引き起こします。
⑦ 家計の「可視化」をしていない(把握漏れ)
「毎月十分な給与が入ってくる」という安心感から、自分が「何に」「いくら」使っているのかを正確に把握していないケースです。
クレジットカードの明細をチェックせず、銀行口座の残高がなんとなく減っていなければ良しとする。このような「どんぶり勘定」では、どこに無駄があり、どこを改善できるのかを分析することすらできません。
第3章:お金持ちが共通して持っている「7つの習慣」
一方で、真の「お金持ち(=純資産が豊富で、お金の心配から自由になっている人)」は、年収の多寡にかかわらず、まったく異なる思考様式と習慣を持っています。
お金持ちにとって、お金は「使うためのもの」ではなく「資産を生み出すための道具(種銭)」です。
【お金持ちの資産形成サイクル】
収入獲得
 ↓
先取り貯蓄・投資(収入の20〜30%以上を自動回収)
 ↓
生活費の最適化(価値あるものだけに集中投資)
 ↓
余剰資金を「配当・事業・不動産」などの資産へ投資
 ↓
資産からの不労所得(配当・利子・家賃収入)が発生
 ↓
さらなる自由と豊かさの獲得
① 「先取り貯蓄・投資」の自動化
お金持ちは、収入が入った瞬間に「まず自分に支払う(Pay Yourself First)」という原則を徹底しています。
「余ったお金を貯蓄・投資に回す」という発想では、人間は欲望に負けて使い切ってしまいます。お金持ちは、手取り収入の20%〜40%を、給料日に自動的に「証券口座への積立」や「専用貯蓄口座」へ移動させます。
残ったお金だけで生活する仕組み(システム)を構築しているため、意志の力に頼ることなく自然と資産が積み上がっていきます。
② 「価値」と「価格」を明確に識別する
投資の神様ウォーレン・バフェットの有名な言葉に「Price is what you pay. Value is what you get.(価格とは支払うものであり、価値とは得るものである)」というものがあります。
お金持ちは、商品やサービスの「価格(値札)」ではなく、「それが自分にどんな価値(リターン・満足度・時間の節約・健康)をもたらすか」を徹底的に評価します。
- 無駄な100円は使わない: 価値を感じない缶コーヒーやコンビニの無駄遣いには100円すら払わない。
- 価値ある100万円は惜しまない: 自分の生産性を上げる道具、健康維持、自己投資、家族との生涯の思い出となる体験には、高額であっても喜んで投資する。
価格が高いから買う(見栄)、安いから買う(安物買いの銭失い)という基準を一切持ちません。
③ 「固定費」に対する異常なまでの執着
お金持ちは、変動費(食費や日用品費)を数円単位で節約することには興味を持ちませんが、「一度設定すると継続的に発生する固定費」に対しては非常にシビアです。
- 通信費は格安SIMや最適なプランを徹底比較して契約する。
- 保険は不要な特約を削り、掛け捨ての必要最小限(掛け捨て死亡保険・個人賠償責任保険など)にとどめる。
- 住宅を購入・賃貸する際は、リセールバリュー(再販価値)や資産価値を緻密に計算し、将来の損失リスクを排除する。
固定費を極限まで低く抑えているため、万が一収入が下がったり環境が変わったりしても、家計が破綻しない強靭な財務基盤を持っています。
④ 感情のコントロールと健康的ライフスタイル
お金持ちは、ストレスによる衝動買いや暴飲暴食が、資産形成において最大の敵であることを知っています。そのため、心身の健康を保つルーティンを日々の生活に組み込んでいます。
- 睡眠時間の確保: 7〜8時間の質の高い睡眠を取り、判断力の低下を防ぐ。
- 運動の習慣化: ランニング、筋トレ、ヨガなどを日常的に行い、ストレスを運動で発散させる。
- シンプルな食事: 暴飲暴食を避け、自炊や栄養バランスの取れた食事を心がける。
健康な身体と安定したメンタルこそが、高いパフォーマンスを維持し、無駄な医療費やストレス解消コストをゼロにする最強の資産です。
⑤ 資産(お金を生む仕組み)を買う
お金持ちの買い物リストの中心にあるのは、車やブランド品ではなく、「将来お金を生み出してくれる資産」です。
- 株式・投資信託: 全世界株式(ACWI)やS&P500などのインデックスファンド、高配当株。
- 不動産: 家賃収入を生み出す収益物件。
- 自己投資: 自身のスキル、資格、健康、ビジネスの知識など、将来の稼ぐ力を高める投資。
彼らは「100万円で時計を買う」のではなく、「100万円を年利5%で運用し、将来毎年5万円を生み出す仕組みを作る」ことを優先します。
⑥ 時間の価値を極限まで高める
お金持ちにとって、時間は「取り戻すことのできない最も貴重な資源」です。
- 価値を生まない雑務(家事全般など)は、ロボット掃除機、食洗機、ドラム式洗濯乾燥機、家事代行サービスなどを活用して徹底的に効率化する。
- 無駄な長時間の会議や、気の乗らない飲み会にはきっぱりと断りを入れ、自分の集中できる時間や家族との時間を確保する。
浮いた時間を「新しいビジネスの構想」「資産運用の勉強」「体調管理」「家族との絆を深めること」に再投資することで、さらに豊かな人生のスパイラルを回しています。
⑦ 謙虚さと「見せない」美学
真のお金持ち(ステルス・ウェルス:隠れた富裕層)ほど、外見や身なりは極めてシンプルです。
全身を高級ブランドで固めたり、派手な外車で乗り回したりして「自分はお金持ちだ」と周囲にアピールする必要性を感じていません。自己肯定感が内面や実質的な資産によって満たされているため、他者からの承認欲求に振り回されることがないのです。
質素で洗練された生活を送り、周囲からは「ごく普通の一般的な家庭」に見えることが少なくありません。
第4章:年収1500万円の人が貧困脱出するための実践ステップ
ここからは、現在「年収1500万円なのに手元にお金がない」と感じている方が、今日から実践すべき具体策をステップバイステップで解説します。
- 家計の「可視化」と現状把握: まず数字から目を背けずに現実を把握する.
直近3ヶ月分の銀行口座の出入金明細、クレジットカードの利用履歴、固定費の契約内容をすべて洗い出します。
マネーフォワードMEやZaimなどの家計簿アプリにすべての口座・カードを連携し、何にいくら使っているのかを自動で可視化してください。「何に使ったか分からないお金(使途不明金)」が月数万円〜十数万円存在することに気づくはずです。
- 固定費の「断捨離」と削減: 一度の手続きで一生効果が続く改善.
変動費(食費や交際費)を削る前に、以下の固定費にメスを入れます。
- 住居: 賃貸であれば、家賃が手取り(月85万円)の25%以下(20万円前後)に収まるエリアへ引っ越しを検討する。
- 車両: ローンが残っている高級車は売却し、カーシェアやレンタカー、またはリセールバリューの高い国産コンパクトカーに切り替える。
- 保険・サブスク: 民間の医療保険や死亡保険を見直し、使っていないサブスクリプションをすべて解約する。
- 「先取り投資」の仕組み化: 意思の力を使わずに自動で資産を増やす.
手取り収入(約85万円)から、毎月最低でも20万〜30万円を給料日に自動的に積み立てる設定を行います。
SBI証券や楽天証券などのネット証券口座を開設し、NISA(新NISA)枠を活用して、全世界株式(オール・カントリー)やS&P500などの低コスト・インデックスファンドを自動積み立て購入します。残った55万〜65万円の中で毎月の生活をやりくりするルールを徹底します。
- ストレス原因の特定と代替手段の確保: 浪費の根本原因であるメンタルを整える.
あなたが感情的に浪費してしまうパターン(深夜のネットショッピング、週末のやけ買い、タクシーの乱用など)が、どのようなストレスから生じているかを分析します。
ストレス解消の手段を「お金を使うこと」から「お金のかからない健康的な習慣(運動、読書、長風呂、睡眠、瞑想など)」へと意図的に置き換えていきます。
第5章:家計シミュレーション(貧しい高所得者 vs お金持ちの高所得者)
同じ「年収1500万円(手取り月額85万円)」であっても、習慣の違いによって毎月の収支と10年後の資産額にどれほどの差が生まれるのかをシミュレーションしてみましょう。
月間の収支比較
| 支出項目 | Aさん:貧しい高所得者(浪費パターン) | Bさん:お金持ちの高所得者(投資パターン) |
|---|---|---|
| 手取り月収 | 850,000円 | 850,000円 |
| 住居費(住宅ローン/家賃) | 320,000円(都心タワマン) | 180,000円(適正価格の物件) |
| 車両費(ローン・維持費) | 120,000円(外車フルローン) | 20,000円(必要な時だけカーシェア) |
| 基本生活費(食費・光熱費等) | 150,000円(外食・デリバリー多め) | 80,000円(自炊中心・メリハリ消費) |
| 教育費・習い事 | 150,000円(過剰な習い事・塾) | 80,000円(必要な教育への絞り込み) |
| 交際費・趣味・服飾費 | 100,000円(見栄消費・飲み会) | 30,000円(本当に大切な人との時間) |
| 通信費・保険・雑費 | 40,000円(無駄な保険・サブスク) | 10,000円(格安SIM・掛け捨て保険) |
| 月間支出合計 | 880,000円 | 400,000円 |
| 毎月の収支 | -30,000円(赤字・貯蓄ゼロ) | +450,000円(黒字) |
| 積立投資額(月額) | 0円 | 450,000円 |
10年後の資産額の差(年利5%で運用と仮定)
- Aさん(浪費パターン): 毎月赤字のため、ボーナスで穴埋めをする自転車操業。10年後の資産:0円(またはローンの残債)
- Bさん(投資パターン): 毎月45万円を積立投資(年利5%運用)。10年後の資産:約6,980万円
まったく同じ労力を払い、同じ税金を納め、同じ年収1500万円を得ていながら、わずか10年で約7,000万円もの圧倒的な資産格差が生まれます。これが「習慣の違い」がもたらす恐ろしい現実です。
第6章:真の「経済的豊かさ」を手に入れるために
年収1500万円という高収入は、資産形成において最強の「エンジン」です。
普通の人なら何年もかかる「種銭(投資資金)作り」を、圧倒的なスピードで行うことができるポテンシャルを持っています。にもかかわらず、バケツの底に大きな穴が開いている(=悪習慣)ために、水が一切たまらない状態になっているのは非常にもったいないことです。
大切なのは、以下の意識改革です。
- 「収入の高さ」と「人間の価値・豊かさ」は無関係であると知る。
- 他人の目(見栄や世間体)のために自分のお金を使わない。
- 「消費」ではなく「資産の買い増し」に快感を覚える脳に切り替える。
バケツの底の穴を塞ぎ、正しいお金の習慣を身につければ、あなたの年収1500万円という強いエンジンは、最短スピードであなたを「本物の金持ち(自由で豊かな人生)」へと連れて行ってくれるはずです。
今日から何か一つ、不要なサブスクの解約や固定費の見直しから始めてみましょう。








この記事へのコメントはありません。