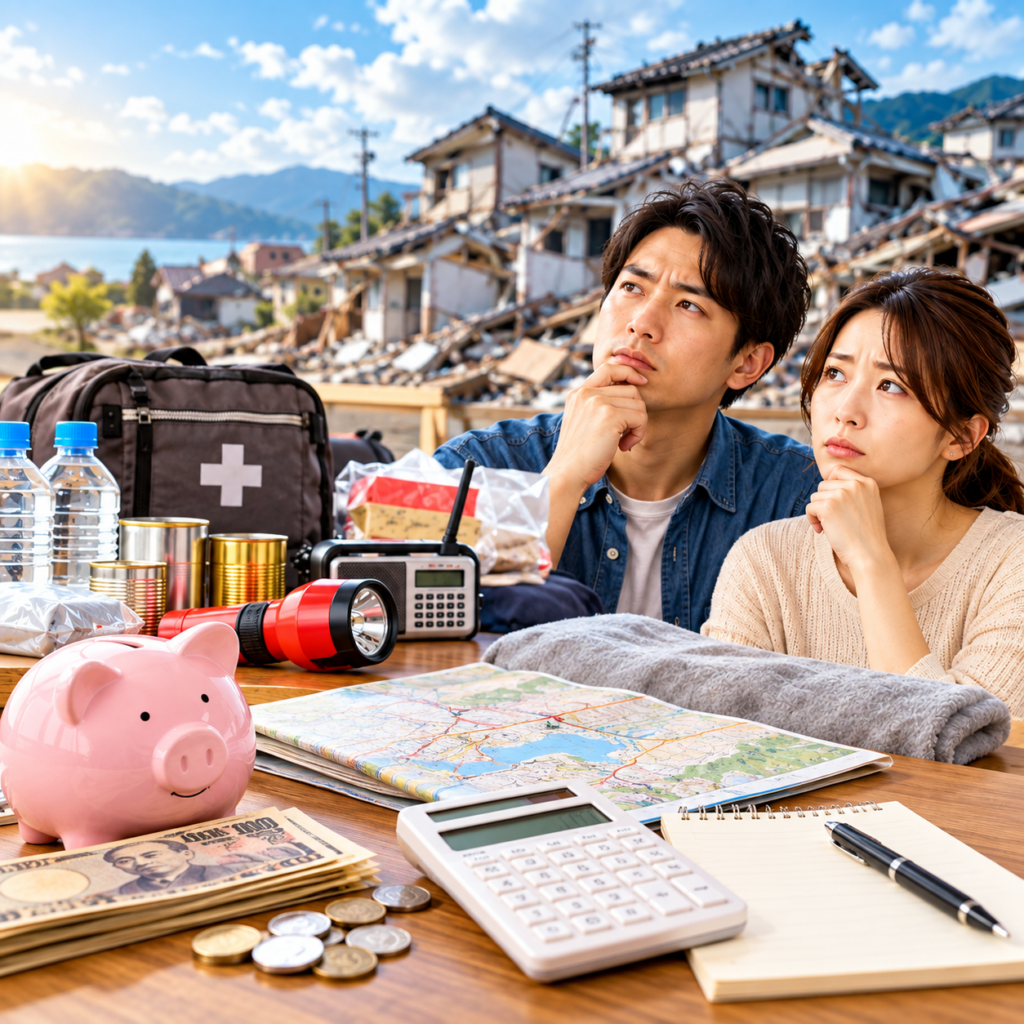
地震、台風、豪雨、津波など、日本に暮らす限り避けて通ることができないのが自然災害です。多くの方は「防災グッズ」や「水・食料の備蓄」を準備し、さらに「万が一の時のために貯金をしておく」という対策を立てていることでしょう。
しかし、ここで一つの重要な疑問が生じます。
「災害時のお金の備えは、銀行口座に十分な貯金をしておくだけで本当に大丈夫なのでしょうか?」
結論から言えば、「貯金(残高)があること」と「被災現場ですぐに使えること」は全く別物です。大規模災害が発生すると、停電によってATMが停止し、電子決済やクレジットカードのネットワークが途絶します。さらに、銀行の窓口機能が麻痺したり、通帳や印鑑、身分証明書を自宅ごと紛失してしまったりすることもあります。
どれほど口座にお金があっても、それを「必要な場所で」「必要なタイミングで」使えなければ、厳しい被災生活を生き抜くことはできません。また、発災直後の「非常時」から、避難生活が続く「中期的フェーズ」、そして住まいや生活を再建する「長期的フェーズ」に至るまで、お金の「使い方のルール」と「活用できる公的制度」は刻一刻と変化します。
本解説では、災害発生前の準備段階から、被災直後、生活再建に至るまでの各フェーズにおける「お金の現実」を紐解き、慌てずに命と生活を守り抜くための実践的な資金管理術と活用法を徹底的に解説します。
第1章:なぜ「貯金があるだけ」では危険なのか? 災害時に直面するお金のリアリティ
災害発生時、私たちの社会インフラは一瞬にして停止します。それに伴い、日常当たり前のように利用している「決済インフラ」も大打撃を受けます。まずは、被災直後に直面する「お金の4つの壁」を理解しておきましょう。
【被災直後に直面する「お金の4つの壁」】

1. 決済インフラの壁
 └ 停電・通信障害により、電子マネー・スマホ決済・クレジットカードが全面使用不可に。

2. 現金引き出しの壁
 └ ATMが停電・回線障害で停止。営業可能な銀行窓口には長蛇の列が発生。

3. 釣銭不足の壁
 └ 営業を再開した商店で1万円札を出しても「お釣りがない」ため買い物ができない。

4. 証書類紛失の壁
 └ 通帳・キャッシュカード・印鑑・身分証を避難時に持ち出せないリスク。
1. 停電と通信障害が引き起こす「キャッシュレスの完全停止」
近年、スマホ決済(PayPay、楽天ペイ等)や交通系ICカード、クレジットカードなどのキャッシュレス決済が急速に普及しました。しかし、これらはすべて「安定した電力」と「通信回線」の上に成り立っています。
災害による大規模停電や基地局の損傷、回線制限が発生した場合、キャッシュレス決済は一瞬で全滅します。スマートフォンの画面すらつけられない状態では、画面上の「○万円の残高」はただの数字に過ぎず、パン一袋、水一本すら買うことができません。
2. ATMの停止と「現金手に入らない問題」
「電子決済がダメならATMで引き出せばいい」と考えがちですが、ATMも電気で動く精密機械です。停電時には動作せず、予備電源が切れた後はシステム自体が停止します。仮に店舗が営業していても、現金を引き出す手段が物理的に途絶えてしまうのです。
3. 1万円札が使えない? 被災地で発生する「釣銭切れ現象」
運よく現金を持っていたとしても、「1万円札」しか持っていない場合は大きな問題が生じます。
被災地のコンビニや個人商店、レジが動かないスーパーでは、手計算・手動での販売が行われます。お店側も銀行から追加の硬貨や千円札を補充できないため、数人の顧客が1万円札で100円の小額商品を購入すると、あっという間にレジの釣銭が底をつきます。その結果、「お釣りが用意できないため、1万円札での購入をお断りさせていただきます」という事態が頻発します。
4. 通帳・印鑑・身分証の紛失リスク
突如襲いかかる津波や土砂崩れ、火災においては、財布や通帳を持ち出す余裕すらありません。身一つで避難した場合、「自分にお金があること」を証明する手段も、口座から引き出す手段も失ってしまうことになります。
第2章:発災前に仕込む! 災害に強い「お金の備え(フェーズ0)」
災害が起きる前に「どのような形でお金を保有・管理しておくか」が、被災直後の生存率と安心感を大きく左右します。貯蓄の「額」だけでなく「形態」と「情報」の分散を行いましょう。
【発災前の「お金の備え」チェックリスト】

□ 防災ポーチ・非常持出袋に小銭と千円札(1〜3万円程度)を準備しているか?
□ 自宅の安全な場所に「非常用現金」(5〜10万円程度)を分散保管しているか?
□ 家族の口座情報や保険証券番号を「防災ノート」等に記録しているか?
□ 公的支援の受給口座として「公的受取口座登録」を完了させているか?
1. 「手元現金(非常用現金)」の正しい作り方と金額の目安
被災直後に最も頼りになるのは、やはり「物理的な現金」です。これをファイナンシャル・防災の観点では「手元現金(タンス預金とは区別される緊急用現金)」と呼びます。
① 用意すべき金額の目安
- 持ち出し用(防災ポーチ・非常持出袋): 1人あたり 1万〜3万円
- 自宅保管用(在宅避難・復旧期用): 世帯あたり 5万〜10万円
② 金額の内訳(お札と硬貨の黄金比率)
10万円の非常用現金を作る場合、以下のような内訳で準備するのが最適です。
| 貨幣の種類 | 数量・枚数 | 合計金額 | 主な用途・理由 |
|---|---|---|---|
| 100円硬貨 | 50枚(1棒) | 5,000円 | 公共電話、自販機、小額の買い物 |
| 500円硬貨 | 10枚 | 5,000円 | 食料・日用品の買出し |
| 1,000円札 | 40枚 | 40,000円 | 商店での買い物(釣銭を出させないため) |
| 5,000円札 | 10枚 | 50,000円 | まとまった買い物、緊急移動費 |
| 合計 | – | 100,000円 | お釣りを出さない組み合わせを最優先 |
特に100円硬貨と1,000円札を多めに用意することが極めて重要です。災害時には通信障害でスマホが使えず、公衆電話(10円札・100円硬貨専用)を利用する場面が増えます。また、チャリティや地域での物資の譲り合いでも小銭が重宝します。
③ 保管方法のコツ
一箇所にまとめておくと、家具の倒壊や浸水、盗難などで一度に失うリスクがあります。
- 一部は「持ち出し用リュック」の防水ジップ付袋へ。
- 残りは「自宅の浸水被害を受けにくい高所」かつ「家族全員が場所を知っている安全な場所」へ分散して保管します。
2. デジタル時代の「情報」の備え:資産の可視化
現金以外の資産(銀行預金、証券、保険など)を守り、被災後に速やかにアクセスできるよう、情報を整理しておきましょう。
- 「金融防災ノート」の作成
銀行名、支店名、口座番号、名義人、保険会社名、証券番号、緊急連絡先を1冊のノートにまとめておきます。スマホのメモ機能だけでなく、必ず紙に書いて非常持出袋に入れておきます。 - 主要書類のスマホ撮影&クラウド保存
運転免許証、マイナンバーカード、パスポート、保険証券、通帳の表紙などをスマホで撮影し、オフラインでも閲覧できるよう保存(あるいはプリントアウトして防水袋に保管)しておきます。
第3章:発災直後〜1週間「命を守るお金の使い方(フェーズ1)」
地震が発生し、避難生活が始まった直後の数日〜1週間は、「命と安全を確保する」ための緊急フェーズです。この時期のお金の使い方には明確な優先順位が存在します。
【フェーズ1(発災直後〜1週間)のお金の原則】

原則1:無駄遣いを徹底的に避ける(現金の供給は当面途絶える)
原則2:お釣りを出さないように支払う
原則3:「非常時優先払い出し制度」を頭に入れておく
1. 被災直後に買ってよいもの・買ってはいけないもの
発災直後はパニックになり、「あるもの全てを買い占めたい」という心理(買い溜め衝動)が働きます。しかし、現金の補充が不可能な状況下では、資金の「温存」が命綱になります。
〇 優先して買うべきもの
- 即効性のある食料・水: 調理不要でそのまま食べられるもの(パン、缶詰、栄養補助食品)。
- 衛生用品・薬品: 携帯トイレ、ウェットティッシュ、持病の薬、生理用品。
- 移動・防寒のための道具: カイロ、電池、レインウェア。
✕ 発災直後に買うべきではないもの
- 調理が必要な生鮮食品: 停電・断水下では調理できず、腐敗させてお金を無駄にする。
- 高額な耐久財や過度な買い占め: 手元の貴重な現金を一気に減らしてしまう。
2. 「非常時優先払い出し(災害時特例)」を知っておく
通帳やキャッシュカード、印鑑を避難時に紛失してしまい、手元に現金が一切ない状態になったとしても諦める必要はありません。
大規模災害が発生すると、日本銀行と金融庁から金融機関に対して「災害時特例措置(非常時払い出し)」の要請が出されます。
【災害時特例措置による預金の引き出し】

■ 対象者: 災害救助法が適用された地域の被災者で、通帳・印鑑・カード等を紛失した人
■ 引き出し限度額: 原則として1人あたり上限「10万円」程度(金融機関により異なる)
■ 必要書類: 本人確認書類(免許証、マイナンバーカード等)
  ※本人確認書類すら紛失している場合でも、氏名・生年月日・住所・口座情報の照会や顔写真の確認、本人確認の問診等により柔軟に対応してもらえます。
東日本大震災や能登半島地震でもこの特例措置が適用され、口座と本人の身元が確認できれば、窓口で現金の払い出しが行われました。「証書がないからお金が引き出せない」と絶望せず、避難所や行政が開設する臨時金融窓口の情報を確認しましょう。
第4章:1週間〜1ヶ月「避難生活を乗り切る資金管理(フェーズ2)」
避難所生活が長期化したり、仮設住宅や賃貸物件への一時避難を検討し始めるこの時期は、食料の確保から「生活の維持」へとフェーズがシフトします。ここでの資金管理の肝は「公的支援制度のスピード申請」と「固定費の減免手続き」です。
【避難生活期に活用すべき「もらえるお金」と「止められるお金」】

[もらえるお金(緊急支援)]
・災害弔慰金 / 災害障害見舞金
・緊急小口資金(特例貸付:無利子・保証人不要)
・災害救助法に基づく避難費用補助

[止められるお金(固定費軽減)]
・公共料金(電気・ガス・水道)の支払猶予・減免
・税金・社会保険料の徴収猶予
・携帯電話料金の支払期限延長・支援措置
1. すぐに申請すべき「公的現金給付制度」
① 災害弔慰金・災害障害見舞金
災害によりご家族が亡くなられた場合や、重度の障害を負われた場合に支給されます。
- 死亡時: 生計維持者が亡くなった場合 500万円 / その他の家族 250万円
- 重度障害時: 生計維持者 250万円 / その他の家族 125万円
② 社会福祉協議会「緊急小口資金」
被災によって一時的に生活資金が枯渇した場合、各都道府県の社会福祉協議会から無利子・保証人なしで緊急資金の貸付を受けることができます(上限10万〜20万円程度)。即日〜数日程度で迅速に交付されるため、当面のつなぎ資金として極めて有効です。
2. 「出ていくお金」をストップさせる固定費の減免措置
収入が途絶えたり預金にアクセスしづらくなったりしている中で、平常時と同じように口座から固定費が引き落とされ続けると、あっという間に資金がショートします。国や自治体、インフラ企業は災害時に以下の猶予措置を実施します。
① 公共料金(電気・ガス・水道・ NHK)の減免
災害救助法適用地域では、申し出により支払期限が延長(1ヶ月〜数ヶ月)されるほか、使用していない期間の基本料金免除などの措置が行われます。
② 税金・社会保険料の納付猶予
所得税、住民税、固定資産税などの国税・地方税や、国民健康保険料、国民年金保険料は、申請により納付の猶予や軽減・免除を受けることができます。自動引き落としにしている場合は、速やかに役所や年金事務所に相談し、手続きを行いましょう。
③ 住宅ローン・自動車ローンの「返済猶予(モラトリアム)」
被災によりローンの返済が困難になった場合、銀行に申し出ることで返済期間の延長や一定期間の元金返済猶予(利息のみ支払い、または完全猶予)の交渉が可能です。「黙って滞納する」のではなく、必ず事前に銀行の相談窓口へ連絡することが信用情報を守る上でも重要です。
第5章:1ヶ月〜数年「生活再建と住宅復旧のお金(フェーズ3)」
被災から1ヶ月が経過すると、いよいよ本格的な「生活の再建」「住まいの確保・修繕」に取りかかることになります。ここから先は数百万〜数千万円という大きな金額が動くため、最も知識の差が「再建の成否」を分ける局面となります。
1. 生活再建のすべての鍵を握る「罹災証明書(りさいしょうめいしょ)」
災害復旧において、「罹災証明書なしに1円も公的支援は受けられない」と言っても過言ではありません。
罹災証明書とは、市区町村の調査員が自宅の被害状況を点検し、被害の程度を証明する公的書類です。
【判定の区分(住家の被害程度)】

1. 全壊 (被害割合 50%以上)
2. 大規模半壊 (被害割合 40%以上50%未満)
3. 中規模半壊 (被害割合 30%以上40%未満)
4. 半壊 (被害割合 20%以上30%未満)
5. 準半壊 (被害割合 10%以上20%未満)
6. 判定至らず(一部損壊)(被害割合 10%未満)
重要な注意点:片付ける前に必ず「写真を撮る」!
自治体の調査員が来るまでに時間がかかる場合、片付けや片付け業者による撤去を進めてしまうことがあります。しかし、被害状況の写真がないと、正当な判定(全壊・半壊等)が受けられず、もらえるはずの支援金が大幅に減額されるという悲劇が後を絶ちません。
【正しい被害写真の撮り方】
・家の外観:東西南北の4方向から全体が映るように撮る(引きの構図)。
・浸水深さ:水害の場合、壁に残った「水痕(泥のライン)」にメジャーをあてて撮る。
・内装・部屋ごと:天井、壁、床、固定設備(キッチン・風呂)を1部屋ずつ撮る。
・被害箇所:亀裂や破損部分のアップと、部屋全体における位置がわかる引きの写真をセットで撮る。
2. 住まいと生活を立て直す最大の柱「被災者生活再建支援制度」
住宅が大きな被害を受けた場合、国から最大300万円の支援金が支給される制度です(一定の人口規模・被害規模の自治体に適用)。
支援金は「基礎支援金」と「加算支援金」の2段階で構成されています。
【被災者生活再建支援金の支給額一覧表】

| 被害区分 | 基礎支援金 | 加算支援金(建設・購入) | 加算支援金(補修) | 加算支援金(賃貸) | 最大支給合計額 |
| :--- | :--- | :--- | :--- | :--- | :--- |
| **全壊** | 100万円 | 200万円 | 100万円 | 50万円 | **300万円** |
| **解体・大規模半壊** | 100万円 | 200万円 | 100万円 | 50万円 | **300万円** |
| **中規模半壊** | 50万円 | 150万円 | 100万円 | 50万円 | **200万円** |
| **半壊** | なし | なし | なし | なし | **0円** |
※半壊であっても、解体せざるを得ない場合や未就学児・高齢者がいる世帯への自治体独自の加算制度がある場合もあります。
3. 被災ローン減免制度(自然災害被災者特例ローン債務整理ガイドライン)
東日本大震災後に作られた非常に重要な制度です。
災害によって自宅が全壊し、既存の住宅ローンだけが残ってしまった場合、新たに住宅を建て直すと「二重ローン」に苦しむことになります。
このガイドラインを利用すると、法的整理(破産など)によらずに、信用情報機関にブラックリストとして登録されることなく、住宅ローンなどの債務を減額・免除してもらうことができます。
- メリット1: 破産手続きと異なり、手元に一定の財産(最大500万円程度の現金や支援金)を残すことができる。
- メリット2: ブラックリストに載らないため、再建のために新たなローンを組む道が残される。
- メリット3: 弁護士などの専門家(登録支援専門家)の支援を無償で受けられる。
住宅ローンを抱えて被災した場合は、絶対に一人で悩まず、真っ先に弁護士会や金融機関の「被災ローンガイドライン窓口」に相談してください。
第6章:保険と補償の罠「入っているから安心」の誤解を解く
災害時のお金で最もトラブルが多いのが「民間保険(火災保険・地震保険)」の支払い請求です。「保険に入っているから全額補償される」という思い込みは非常に危険です。
1. 火災保険では「地震・津波・噴火」の被害は1円も出ない
多くの人が誤解していますが、通常の火災保険では、地震を原因とする火災、倒壊、津波による流失は一切補償されません。
地震による被害をカバーするには、必ず火災保険とセットで「地震保険」に加入しておく必要があります。
2. 地震保険の「仕組みと限界」を知る
地震保険は、家を元通りに建て直すための保険ではなく、「被災後の当面の生活を支えるための生活資金」という位置づけで国と民間保険会社が共同で運営しています。
- 補償限度額: 火災保険の契約金額の30%〜50%の範囲内(建物上限5,000万円、家財上限1,000万円)。
- 例:火災保険で建物2,000万円の契約をしている場合、地震保険の最大保険金額は1,000万円。
- 損害認定の4段階: 「全損(100%支給)」「大半損(60%支給)」「小半損(30%支給)」「一部損(5%支給)」。
- 実際の修理見積もり額が支払われるのではなく、査定員による調査でこの4つのどの区分に該当するかによって一律で支払額が決まります。
3. 水害(台風・豪雨)は火災保険の「水災補償」でカバー
近年の異常気象による河川の氾濫や土砂崩れは、火災保険の「水災補償(水災害パッケージ)」でカバーされます。
ただし、マンションの高層階に住んでいるなどの理由で「水災補償を外す特約」を選んでいる場合は補償されません。ご自身の契約内容が「地すべり」や「床上浸水」に対応しているか、今すぐ保険証券を確認してください。
第7章:【実践編】災害時のお金にまつわるQ&Aとトラブル対策
被災地では、混乱に乗じた詐欺や悪質ビジネスが横行します。また、具体的なお金の取り扱いについて疑問が噴出します。代表的な事例と対策をまとめました。
Q1. 通帳やキャッシュカードをなくした状態で、どうやってお金を管理すればいいですか?
A. まずは取引のある銀行の「非常用臨時窓口」や最寄りの支店に行き、事情を話して「災害時特例」による引き出しを行ってください。
その後、身の回りが落ち着いた段階で「紛失届け」と「再発行手続き」を行います。公的支援金などの受け取り口として、マイナンバーカードに口座を紐付ける「公的受取口座登録制度」をあらかじめ設定しておくと、通帳がなくても行政手続きだけでスムーズに支援金が口座に振り込まれます。
Q2. 被災地で横行する「お金のトラブル・便乗詐欺」にはどんなものがありますか?
A. 代表的な詐欺パターンは以下の3つです。絶対にその場で契約・支払いをしないでください。
【被災地で多発する悪質商法・詐欺の例】

1. 点検詐欺・保険金請求代行詐欺
   「火災保険を使って自己負担ゼロで屋根を修理します」と近づき、高額な手数料(保険金の30〜50%)を請求したり、嘘の申請をして消費者を詐欺の共犯者に仕立て上げる。

2. 悪質な訪問リフォーム・便乗値上げ
   ブルーシートを屋根にかけるだけで数拾万円を請求するなど、被災者の足元を見た悪質な高額請求。

3. 義援金詐欺・行政なりすまし
役所の職員やボランティアを騙り、「支援金を給付するので口座番号と暗証番号を教えてほしい」「振込手数料を先に振り込んでほしい」と電話や訪問で誘導する。- 対策: 住宅の修理を依頼するときは、必ず地元の信頼できる業者や自治体の相談窓口に確認し、複数の業者から見積もりをとること。保険の申請は代行業者を使わず、自ら直接保険会社に連絡するのが鉄則です。
まとめ:今日から始める「お金の防災」アクションプラン
「災害時のお金の備え」とは、単に銀行口座の数字を増やすことではありません。「非常時に動かせる現金を確保し、情報のバックアップを取り、公的支援と保険の知識を武器として身につけておくこと」の総称です。
最後に、あなたが今日からすぐに取り組める「お金の防災アクション」をステップ順にまとめます。
【今日から始める「お金の防災」5ステップ】

 Step 1: 小銭と千円札をかき集め、「1人1万〜3万円」の防災ポーチ現金を作る。
 Step 2: 自宅の安全な高所に「5万〜10万円」の非常用小分け現金を保管する。
 Step 3: 通帳・保険証券・暗証番号などの情報を「金融防災ノート」に書き写す。
 Step 4: 加入している火災保険・地震保険の契約内容(水災補償の有無など)を見直す。
 Step 5: マイナンバーカードと給付金受取口座の連携(公的受取口座登録)を行う。
災害はある日突然、私たちの当たり前の日常を奪い去ります。
しかし、正しく準備された「お金の知恵」と「具体的な備え」があれば、被災直後の混乱期を安全に生き延び、その後の生活再建を圧倒的にスムーズに進めることができます。
「貯めるだけ」の備えから卒業し、「いざという時に自分と家族を守り抜くためのお金の防災」を、ぜひ今日から始めてみてください。







この記事へのコメントはありません。