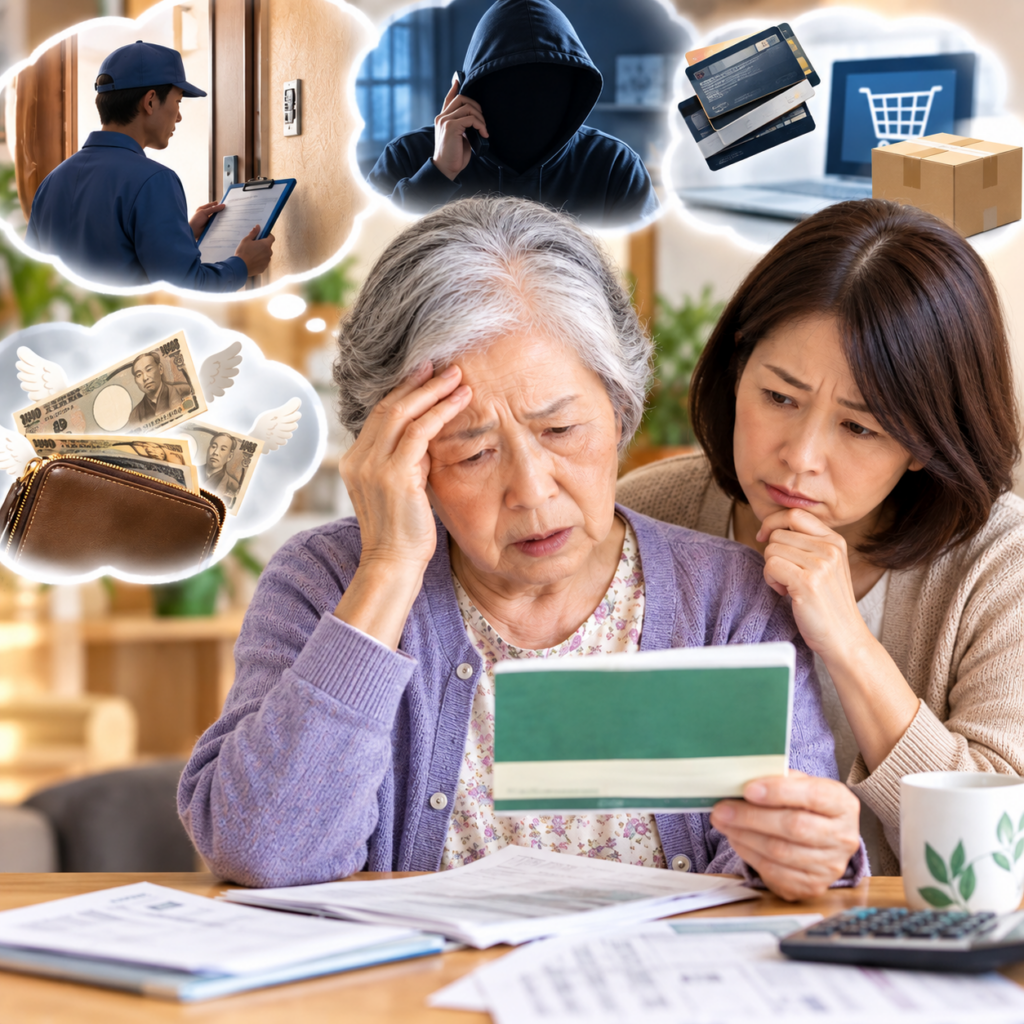
認知症が進行すると、物忘れだけでなく判断能力や計算能力の低下が起こります。そのため、「必要のない高額な商品を契約してしまった」「身に覚えのない請求が届いた」「詐欺や家族間での金銭トラブルに巻き込まれた」といったお金の問題に直面することが少なくありません。
ご家族がトラブルを知ったとき、「本人が納得して買ってしまった(契約してしまった)のではないか」「契約書にサインがある以上、諦めるしかないのでは…」と途方に暮れるケースは非常に多く見られます。
しかし、認知症の方が巻き込まれたお金のトラブルは、適切な法的手続きや福祉制度を活用することで、契約を取り消したり、被害拡大を防いだりすることが可能です。決して「泣き寝入り」する必要はありません。
本ガイドでは、認知症の方に起こりやすいお金のトラブル事例をはじめ、法的救済措置、今すぐ取れる緊急対処法、そして将来のトラブルを防ぐ予防策まで、法律と福祉の視点から詳しく解説します。
認知症の方が巻き込まれやすいお金のトラブル事例
認知症の方のお金に関するトラブルは、「第三者による悪質商法・詐詐」と「家族・身内間での金銭問題」の2つに大きく分かれます。まずはどのようなリスクがあるのかを把握しましょう。
1. 訪問販売・電話勧誘による悪質商法
判断能力の低下に付け込み、不安を煽ったり親しく振る舞ったりして不要な契約を結ばせる手法です。
- 高額なリフォーム工事: 「屋根が痛んでいる」「耐震性に問題がある」などと不安を煽り、不要かつ高額な工事契約を結ばせる。
- 次々販売(大量購入): 敷物や布団、健康食品、浄水器などを、本人がすでに購入したことを忘れている隙に何度も販売する。
- 定期購入トラブル: 電話勧誘等で「初回限定でお得」と勧められ、本人は1回限りのつもりで注文したものの、実際は高額な定期購入契約になっている。
2. 特殊詐欺・金融商品の強引な勧誘
認知症の方は「自分が騙されている」という自覚を持ちにくいため、詐欺の標的になりやすい傾向があります。
- 還付金詐欺・オレオレ詐欺: 役所や警察、親族になりすました電話により、ATMへ誘導されてお金を振り込んでしまう。
- 不適切な金融商品の購入: 構造が複雑な投資信託や外貨建て保険など、理解が難しいリスク商品を知識のないまま契約させられる。
3. カード・通帳の管理不能と紛失
お金の管理そのものが困難になることで発生する内部的なトラブルです。
- ATMでの暗証番号入力不可・カード紛失: 暗証番号を何度も間違えて口座がロックされる、あるいは通帳や印鑑を紛失して再発行を繰り返す。
- 使途不明金の発生: ATMで限度額いっぱいまで現金を引き出し、そのお金をどこかに置き忘れたり紛失したりする。
4. 親族・知人による財産の使い込み
介護を行う親族や近しい知人が、本人の財産を私的に流用してしまうケースも少なくありません。
- 他の相続人との対立: 特定の親族が本人の口座から無断で引き出しを行い、後に相続が発生した際に大きな紛争へ発展する。
- 介護費用の不払い: 本人の年金や貯蓄を管理している親族が、施設利用料や介護サービス費を支払わずに放置する。
泣き寝入りしないための法的救済制度
法律は、判断能力が十分でない人を保護するための仕組みを備えています。契約を結んでしまった後でも、以下の制度や条文を活用することで解決できる可能性があります。
1. クーリング・オフ制度
契約後、一定期間内であれば理由を問わず無条件で契約を解除できる制度です。
- 対象となる取引: 訪問販売、電話勧誘販売、内職商法など。
- 期間の目安: 8日間(店舗購入や通信販売など、クーリング・オフ対象外の取引もあります)。
- ポイント: 契約書面を受け取った日からカウントします。書面に不備(記載漏れや虚偽記載)がある場合は、規定の期間を過ぎていてもクーリング・オフが可能です。
2. 消費者契約法に基づく「取消権」
クーリング・オフの期間が過ぎている場合や、クーリング・オフ対象外の取引であっても、消費者契約法を活用できる場合があります。
- 過量契約の取消権: 認知症等により、通常必要な分量を著しく超える商品・サービスを購入させられた場合、契約から1年以内(かつ気づいてから5年以内)であれば取り消せます。
- 不当な勧誘による取り消し: 「絶対儲かる」と言われた(断定的判断の提供)、「帰ってほしいと言ったのに帰らなかった」(退去妨害)などの違法な勧誘があった場合も取り消しが可能です。
3. 民法上の「意思無能力」による無効主張
契約時に本人の判断能力(意思能力)が完全に失われていた場合、その契約自体が最初から無効(民法3条の2)であったと主張できます。
- 活用場面: 認知症の症状が重度であり、契約の意味や結果を理解することが一切不可能な状態で結ばれた契約。
- 注意点: 契約時点で意思能力がなかったことを証明するため、医師の診断書や要介護認定のデータ、当時の本人の状態を示す記録(介護記録など)が必要となります。
4. 成年後見人による「取消権」
すでに「成年後見制度」を利用している場合、成年後見人は本人が行った不利益な法律行為(日用品の買い出し等を除く)を取り消すことができます。
トラブルが発生したときの緊急対応ステップ
「家族が勝手に高額契約を結んでいた」「見知らぬ請求書が出てきた」という場合、焦らず段階を追って対応することが重要です。
[ステップ1] 事実関係の確認と証拠収集
│
[ステップ2] 口座・カードの停止手続き(必要な場合)
│
[ステップ3] 専門相談機関(クーリング・オフ等)への相談
│
[ステップ4] 契約相手方への主張・交渉(内容証明郵便)
ステップ1: 事実関係の確認と証拠の収集
まずは怒ったり本人を責めたりせず、何が起きたのかを整理します。
- 手元に残す書類: 契約書、領収書、請求書、商品の現物、保証書、パンフレット。
- 状況の記録: いつ、誰が来たのか、本人がどのような説明を受けたか、支払いは現金かカードかなどをメモに残します。
- 医療・介護情報の整理: 当時の認知症の程度を示す「医師の診断書」「長谷川式スケール等の検査結果」「要介護認定通知書」「ケアマネジャーの記録」を揃えておくと、後の交渉で強力な証拠になります。
ステップ2: 口座・カードの不当利用防止(緊急時)
カードの紛失や、悪質業者による継続的な引き落としが疑われる場合は、直ちに金融機関へ連絡します。
- クレジットカード会社: カードの利用停止・再発行手続きを行う。
- 銀行窓口: 通帳・印鑑の紛失届の提出、または一時的な引き落とし・出金停止の相談を行う。
ステップ3: 専門機関への無料相談
家族だけで業者と交渉すると、相手に押し切られたりトラブルがこじれたりすることがあります。まずは公的な相談窓口を活用してください。
- 消費者ホットライン(局番なしの「188」):
最寄りの消費生活センターにつながります。悪質商法や不当契約の取り消し・クーリング・オフの手続きについて具体的な助言や書面作成のアドバイスを受けられます。 - 日本司法支援センター(法テラス):
経済的な余裕がない場合、無料の法律相談や弁護士費用の立替え制度を利用できます。 - 社会福祉協議会(日常金銭管理事業):
日常的な金銭管理に困っている場合、地域福祉権利擁護事業(日常金銭管理事業)の活用について相談できます。
ステップ4: 書面による意向通知(内容証明郵便)
契約の取り消しやクーリング・オフを行う場合、電話での交渉ではなく、後から証拠が残る「内容証明郵便(配達証明付き)」で相手方に通知を送ります。
- 書面には「契約日」「商品名」「契約者名」「契約を取り消す旨(またはクーリング・オフする旨)」を明確に記載します。
- 書き方が分からない場合は、消費生活センターや弁護士・行政書士に確認してもらいながら作成しましょう。
今後のトラブルを防ぐ予防策と制度活用
一度トラブルを解決しても、対策を講じなければ再び同じ被害に遭うリスクがあります。将来のお金トラブルを未然に防ぐための具体的な手段をご紹介します。
1. 成年後見制度の活用
認知症などにより判断能力が十分でない方の財産や権利を守るための法的制度です。「法定後見」と「任意後見」の2種類があります。
| 制度の種類 | 概要 | 適切なケース |
|---|---|---|
| 法定後見制度 | すでに判断能力が低下している場合に、家庭裁判所によって選任された後見人が財産管理や契約の取り消しを行う。 | すでに認知症が進行しており、自分一人での財産管理や各種手続きが困難な場合。 |
| 任意後見制度 | 判断能力が十分なうちに、将来に備えて支援者(任意後見人)と受任する内容をあらかじめ契約しておく。 | 認知症の初期段階や予防段階で、将来の財産管理方針を自分で決めておきたい場合。 |
成年後見人が選任されると、本人が悪質な契約を結んでしまっても、後見人が後からその契約を取り消すことができるため、強力な防衛策となります。
2. 日常生活自立支援事業(社会福祉協議会)
「成年後見制度を利用するほどではないが、毎月の公共料金の支払いや通帳の管理が不安」という方に向けた福祉サービスです。
- 支援内容: 福祉サービス利用手続きの援助、日常的な金銭管理(年金の受領、医療費や家賃の支払い等)、通帳や印鑑の預かり。
- 利用方法: 最寄りの市区町村の社会福祉協議会へ相談します。
3. 金融機関の「見守りサービス」・家族口座連携
近年、各銀行やカード会社では認知症対策として以下のようなサービスを提供しています。
- 代理人カードの発行: 信頼できるご家族を代理人として登録し、代理人カードでの出金や手続きを可能にする。
- 出金・利用限度額の引き下げ: ATMでの1日あたりの引き出し限度額を数万円程度に下げ、万が一の被害額を抑える。
- 通知サービス: 口座から出金があった際やクレジットカードが使用された際に、登録したご家族のスマートフォンへリアルタイムで通知が届く仕組み。
4. 住まいの環境整備と防犯対策
悪質業者の直接的な訪問や電話をブロックするための環境づくりも非常に有効です。
- 固定電話の防犯対策: 迷惑電話防止機能付き電話機へ変更する(「この通話は録音されます」というアナウンスが流れるもの)、あるいは着信拒否機能を設定する。
- ドアホン・訪問者対策: 録画機能付きドアホンを設置し、見知らぬ訪問者には直接対面せずインターホン越しで対応させる。ドアに「セールス・勧誘一切お断り」のステッカーを貼る。
- 現金の置き場所: 家の中に大量の現金を置かない(タンス預金を避ける)。
家族間トラブル(使い込み・管理方針の対立)の解決方法
悪質商法だけでなく、介護を行う親族間での金銭トラブルも深刻です。透明性を確保し、感情的な対立を防ぐためのポイントを解説します。
1. 金銭管理の「見える化」と記録
介護や生活費のために本人の口座からお金を引き出す場合は、必ず領収書や家計簿を残してください。
- 介護ノート・出納帳の作成: 日付、引き出し額、用途(医療費、介護用品、食費など)を記録し、領収書・レシートを保管します。
- 口座の分離: 介護者の個人資金と、認知症本人の資金は完全に分けて管理します。
2. 第三者機関(専門家)の介入
兄弟姉妹間で「親の金を使い込んでいるのではないか」といった疑念が生じた場合、当事者同士の話し合いでは解決が難しくなります。
- 専門後見人の選任: 成年後見制度を利用する際、親族ではなく第三者(弁護士、司法書士、社会福祉士など)を後見人に選任してもらうよう家庭裁判所に申し立てます。第三者が財産を管理することで、親族間の猜疑心を払拭できます。
- 弁護士への相談: すでに不当な使い込みが発生し、話し合いに応じない場合は、不当利得返還請求などの法的手段を検討するために弁護士へ相談します。
家族だけで抱え込まず、早めの相談を
認知症の方がお金のトラブルに巻き込まれたとき、ご家族は「もっと注意しておけばよかった」「本人が勝手にやったことだから」と自分や本人を責めてしまいがちです。
しかし、認知症という病気の影響で判断能力が低下している以上、適切なサポートや法的救済を受ける権利があります。「契約してしまったから」「お金を払ってしまったから」と諦める必要はありません。
トラブルが発生したら、まずは冷静に証拠を整理し、消費生活センター(188)や法テラス、地域包括支援センターなどの専門窓口に相談してください。早い段階で適切な手を打つことが、被害の復旧と今後の安心な生活へとつながります。






この記事へのコメントはありません。