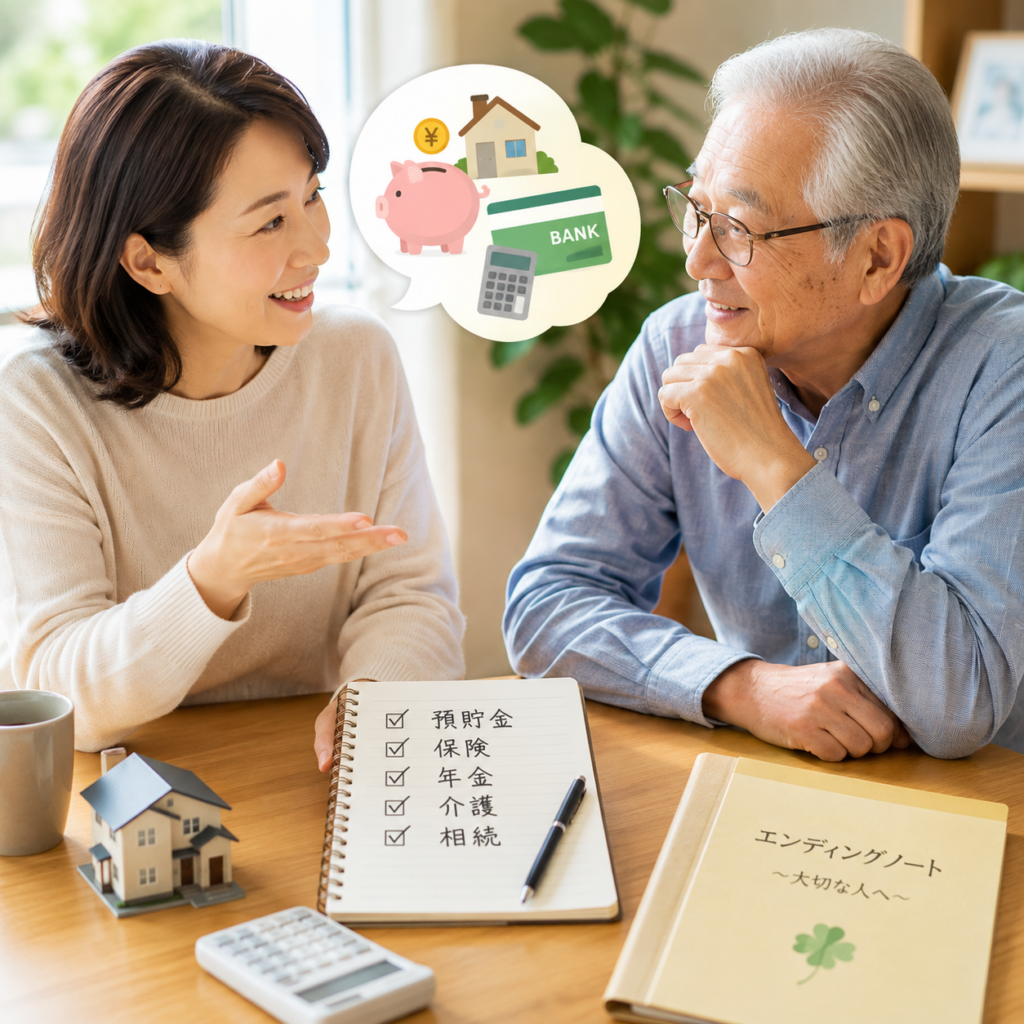
親子という最も身近な関係であっても、「お金」に関する話題は心理的なハードルが極めて高く、トラブルや偏見の原因になりやすいテーマです。特に日本では「家族間でお金の話をするのは下品」「親の財産に口を出すのは不躾」といった固定観念が長らく根付いていました。
しかし、少子高齢化が進む現代社会において、実家の資産管理、実家の片付け、介護費用、相続対策、あるいは子供世代への金融教育など、親子間でお金についてすり合わせておくべき課題は増加の一途を辿っています。会話を先送りした結果、親が認知症になって資産が凍結したり、不十分な認識のまま相続が発生して兄弟姉妹間で争いが生じたりするケースは後を絶ちません。
本稿では、数多くの家庭のお金に関する悩みを解決してきたファイナンシャルプランナー(FP)の視点とコミュニケーション技術をもとに、親子間で嫌な顔をされず、むしろ信頼を深めながらお金の対話をスムーズに進めるための実践的アプローチを徹底解説します。
1. なぜ「親子のお金の話」は揉めるのか?(構造的心理の理解)
切り出し方のテクニックを学ぶ前に、まず「なぜ親子間でお金の話が難航しやすいのか」という根本的な心理構造を理解しておく必要があります。相手(親または子供)のガードが硬い理由を知ることで、不要な摩擦を回避できます。
(1) 親側の心理:心理的バリアとプライド
- 権威とプライドの維持: 親にとって子供は「守るべき対象」であり続けます。自分の資産状況や借金、老後資金の不足などを晒すことは、「親としての尊厳や支配力を失う」恐怖につながります。
- 図々しいと思われることへの警戒: 「子供が自分の財産を当てにしているのではないか」「死んだ後の骨肉の争いを見据えているのではないか」という不信感を抱くことがあります。
- 老いと死の直視に対する拒絶: 財産や遺言の話をすることは、自らの老化や死を認める作業でもあります。心理的に「まだ関係ない」と逃避したくなるのは自然な反応です。
(2) 子供側の心理:罪悪感と遠慮
- 「親のお金を狙っている」と思われたくない: 素直に老後の生活費や実家の維持費を尋ねたくても、意図を誤解されるのが怖くて言い出せません。
- 親の経済状況を知る怖さ: 万が一、親に十分な蓄えがないと知った場合、自分が援助しなければならないという現実的な負担に対する恐怖感があります。
2. FPが実践する「対話前の事前準備」
FPが顧客の相談を受ける際、いきなり「全財産を書き出してください」とは言いません。まずは外枠から環境を整えます。家庭内でも同様に、次の準備が不可欠です。
(1) 「目的」を明確にして共有する
最も避けるべきは、「なんとなく不安だから」とお金の話を始めることです。親側は「詰問されている」と感じて防御姿勢をとります。
- NGな目的設定: 「いくら溜め込んでいるか知りたい」「損をしないように管理してあげたい」
- OKな目的設定: 「親御さんが最後まで自分らしい生活を送るためのサポート」「万が一の入院時に混乱しないための準備」
(2) タイミングと場所の選定
話し合う「場」の選択は成功率を大きく左右します。
- ベストなタイミング:
- ライフイベントの節目: 定年退職、孫の誕生、住宅購入、70歳・75歳などの節目の誕生日。
- 第三者の話題: ニュース(制度改正、実家の空き家問題など)や、親戚・知人の身内トラブルが話題に上がったとき。
- お正月・盆などの帰省時: ただし、全員が集まる宴会の場ではなく、落ち着いた1対1または少人数の時間が望ましいです。
- 避けるべきタイミング:
- 身内に不幸があった直後(感情が不安定なため)。
- 体調を崩している最中や、時間に追われているとき。
3. シーン別:FP式・お金の話の具体的な「切り出し方」
FPが実際に相談現場で用いる、相手の警戒心を解除するための具体フレーズとアプローチを紹介します。
【アプローチの基本4原則】
1. 主語を「自分」にする(Iメッセージ)
2. 第三者(ニュース、友人、専門家)を引き合いに出す
3. 「親のため」ではなく「親の希望を叶えるため」というスタンスをとる
4. 数字(金額)から入らず、「想い」や「状態」から入る
シーン①:親の老後資金や資産状況を確認したいとき
いきなり「いくら持ってるの?」と聞くのは禁物です。自分の話や世間の話題をクッションとして挟みます。
FPの切り出しフレーズ例
「最近、自分の老後資金の計算をFP(専門家)に相談してみたんだけど、老後の医療費や介護費用の準備ってすごく大事なんだと実感したよ。お父さんやお母さんは、将来もし入院したり介護が必要になったりしたとき、どんな生活をイメージしている?希望があれば教えてほしいな。」
ポイント
- 主語を自分(「自分の老後資金を考えた」)にすることで、親を評価・査定するニュアンスを消します。
- 「いくらあるか」ではなく、「どんな生活がしたいか(希望)」を質問の軸にします。
シーン②:万が一の医療・介護費用、通帳の場所を確認したいとき
通帳や印鑑の場所を尋ねると、「財産を奪われる」と警戒されがちです。「緊急時のトラブル回避」を大義名分にします。
FPの切り出しフレーズ例
「〇〇さんの家で、親御さんが急に入院したときにどこに何があるか分からなくてすごく大変だったらしいんだよね。万が一、お父さんが倒れて喋れなくなったとき、お母さんや私たちが困らないように、医療費を引き出す口座や保険証券の場所だけメモを残しておいてくれない?」
ポイント
- 知人やニュースの事例(「〇〇さんの家で…」)を引き合いに出し、客観的なリスクとして伝えます。
- 「今すぐ見せて」ではなく、「メモを残しておいてほしい」と伝えることで、親側のプライバシーとコントロール権を尊重します。
シーン③:実家の片付けや不動産(相続)について話したいとき
不動産や実家の扱いは、親にとって生きてきた歴史そのものです。「売る」「処分する」といった言葉は厳禁です。
FPの切り出しフレーズ例
「この家には思い入れがたくさんあるよね。将来的に、この家をどうしていきたいかというお父さんの希望を聞かせてほしいな。私たちが勝手に決めるのではなく、お父さんの考えを一番尊重したいから。」
ポイント
- 「管理が大変だから売ろう」という効率主義の提案は親のプライバシーや思い出を傷つけます。「親の意向を尊重したい」という誠実さを前面に出します。
4. スムーズに対話を進めるステップ(Step-by-Step)
お金の話は一度の会話で完結させようとせず、小さなステップを踏んで段階的に深めていくのが鉄則です。
Step 1: 【情報共有】自分のマネープランや将来の不安を自己開示する
   │
Step 2: 【価値観のヒアリング】お金そのものではなく「健康」「老後やりたいこと」を聞く
   │
Step 3: 【事務手続きの整理】緊急連絡先・医療保険・医療費の支払い方法の確認
   │
Step 4: 【資産全体の把握】エンディングノートや財産目録の作成
Step 1: 自己開示(自分の話から始める)
自分の給料、NISAやiDeCoの運用状況、購入した保険、住宅ローンの悩みなどを親に相談します。
- 「親に相談に乗ってもらう」という構図を作ることで、親のプライプライドを満たしつつ、マネーの話題に対するハードルを下げます。
Step 2: 価値観・希望のヒアリング
金額ではなく、「どのような老後を過ごしたいか」というビジョンをヒアリングします。
- 「旅行に行きたい」「最期まで自宅で過ごしたい」「施設に入りたい」などの希望を聞き出すことで、必要となる概算費用が見えてきます。
Step 3: 緊急時の情報整理
まずは「命や健康に関わるお金」に限定して情報を整理します。
- 契約している生命保険会社
- かかりつけ病院
- 毎月の医療費の引き落とし口座
Step 4: エンディングノートの活用
全体の資産状況や相続についての意向を確認するツールとして、「エンディングノート」を活用します。
- 市販のエンディングノートをプレゼントし、「全部書かなくてもいいから、書けるところだけ書いておいてね」と渡すのが効果的です。
5. 話がこじれた・拒絶された場合の処方箋
どんなに慎重に切り出しても、親が頑なに拒否反応を示すケースは存在します。その場合の対処法をまとめました。
| 親の反応 | 原因 | 適切なアプローチ・対処法 |
|---|---|---|
| 「お前に心配される筋合いはない!」 | プライドの傷つき、子供扱い | 一度引き下がり、「いつも感謝している」気持ちを伝えた上で、日を改めて「相談」のスタンスでアプローチする。 |
| 「お金の話なんて不吉だ」 | 死や老いに対する恐怖 | 死後の話(相続)ではなく、生の延長線上にある話(旅行、趣味、快適な老後生活)にテーマを変える。 |
| 「子供に迷惑はかけないから大丈夫」 | 遠慮、現実の不認識 | 「何かあったときに手続きが分からないこと自体が一番の迷惑(心配)になる」と優しく事実を伝える。 |
| 不信感が強く心を開かない | 過去の親子関係の歪み | 外部の専門家(FP、税理士、ケアマネジャー、司法書士)を間に入れ、第三者主導で話し合いを進める。 |
第三者(FP等)を活用するメリット
親子という感情的な関係だからこそ、正論を言われると腹が立つことがあります。第三者の専門家が介入することで、以下のような効果が得られます。
- 感情の排除: 客観的なデータと法律・制度に基づいて冷徹かつ公平に話を進められる。
- 悪者を作らない: 「専門家が書くように言っているから」という理由付け(免罪符)ができる。
- 最新制度の活用: NISA、非課税贈与、家族信託、成年後見制度など、家庭に最適な制度を安全に提案できる。
6. まとめ:親子のお金の話は「愛とリスペクト」のコミュニケーション
親子でお金の話をスムーズに進めるためのFPのアプローチにおいて、最も重要なのは「テクニック」以上に「親へのリスペクトと感謝の姿勢」です。
親が築いてきた資産は、親自身が人生をかけて働いて得た努力の結晶です。子供側がどれだけ正しい知識を持っていたとしても、「正論で論破する」「親の資産をコントロールしようとする」態度は、対話の破綻を招きます。
- 「お金を管理するため」ではなく、「親が安心して自分らしい人生を全うするため」
- 「親の財産を知るため」ではなく、「家族全員の笑顔を守るため」
この目的をブレずに持ち続け、焦らず時間をかけて対話を重ねることが、親子間のお金の話を成功させる最大の鍵となります。まずは今日から、自分自身のマネープランの話題や、最近の経済ニュースについての軽い雑談から一歩を踏み出してみませんか。







この記事へのコメントはありません。